Tesouro Selic para iniciantes: como funcionam os aportes, os resgates e os impostos
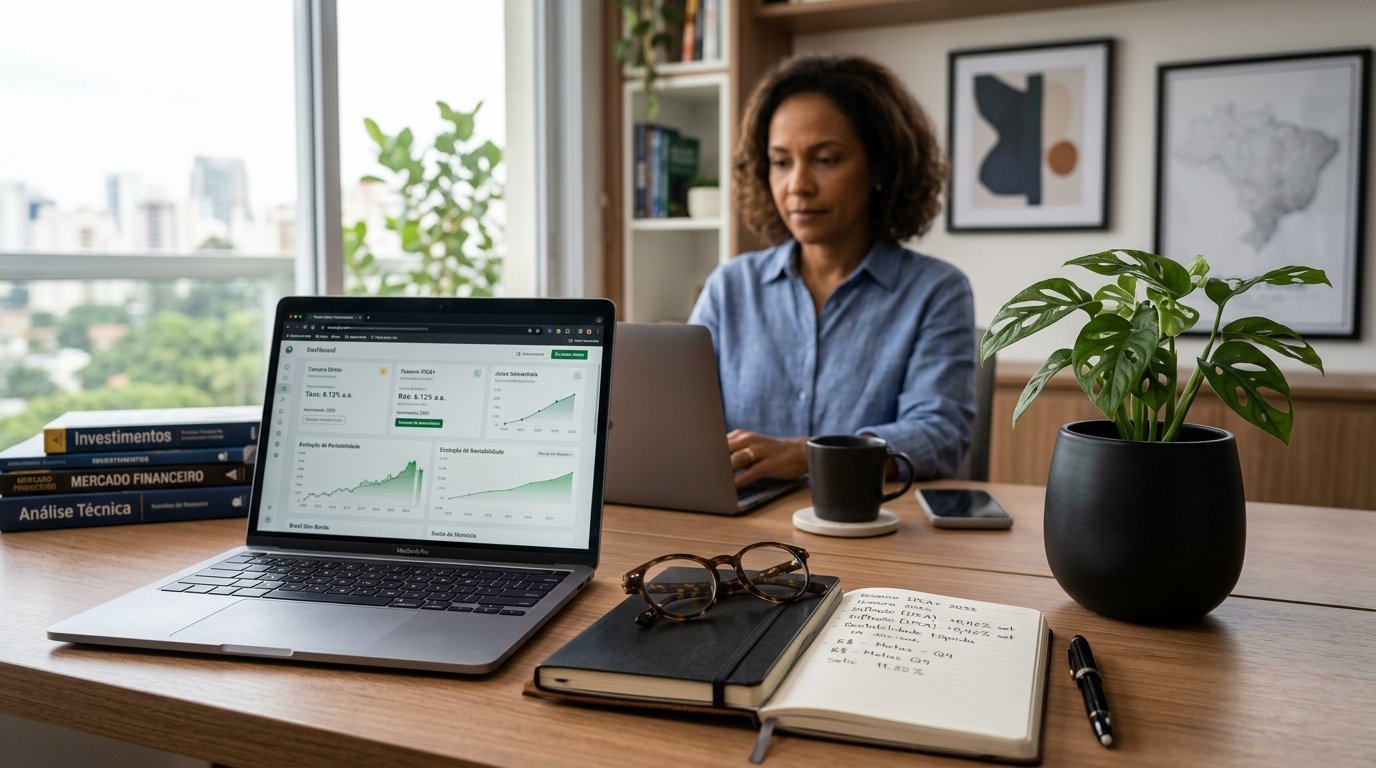
Se você busca entender a fundo sobre Tesouro Selic para iniciantes, este guia prático reúne orientações testadas e cálculos reais para organizar sua vida financeira.
Se você perguntar a dez economistas ou educadores financeiros certificados qual é o primeiro investimento que qualquer brasileiro deve conhecer, praticamente todos responderão em uníssono: o Tesouro Selic. Conhecido tecnicamente como Letra Financeira do Tesouro (LFT), esse título emitido pela Secretaria do Tesouro Nacional é a referência máxima de segurança e liquidez do mercado brasileiro.
A explicação direta para iniciantes é: ao investir no Tesouro Selic, você empresta dinheiro diretamente para o Governo Federal brasileiro em troca de uma remuneração diária indexada à taxa básica de juros da economia (a Taxa Selic). O título nunca tem rentabilidade negativa quando mantido ou resgatado, pode ser adquirido a partir de cerca de R$ 150 e conta com garantia integral da União.
Perguntas Frequentes sobre Tesouro Selic para iniciantes
A Taxa Selic é a taxa básica de juros da economia brasileira, definida a cada 45 dias pelo Comitê de Política Monetária (Copom) do Banco Central do Brasil. Quando o Copom fixa a Selic em 10,50% ao ano, por exemplo, o Tesouro Selic passa a render diariamente uma fração proporcional a essa taxa.
Diferentemente do Tesouro Prefixado e do Tesouro IPCA+ (que sofrem oscilações para cima e para baixo decorrentes da marcação a mercado), o Tesouro Selic é um título pós-fixado puro: sua curva de rentabilidade é sempre ascendente, rendendo um pouquinho a cada dia útil.
2. Como fazer aportes e horários de negociação
O Programa Tesouro Direto opera nos dias úteis através do site oficial (tesourodireto.com.br) ou diretamente pelos aplicativos das corretoras e bancos credenciados.
- Valor Mínimo: A fração mínima negociável é de 1% do valor de um título (aproximadamente R$ 150 a R$ 160);
- Horário de Negociação: Os pedidos feitos em dias úteis entre 09h30 e 18h00 são liquidados com os preços e taxas divulgados no momento exato da operação;
- Aplicações automáticas: É possível programar aportes mensais automáticos via débito na conta da corretora ou através de PIX no Tesouro Direto.
3. Regras e prazos de resgate (Liquidez D+0 e D+1)
O Tesouro Nacional garante a recompra diária de todos os seus títulos. Isso significa que você nunca fica “preso” até o vencimento final do papel:
- Resgate solicitado até as 13h00 em dia útil: O dinheiro entra na sua conta de investimentos no mesmo dia (D+0);
- Resgate solicitado após as 13h00, à noite ou em fins de semana: O crédito cai na conta no próximo dia útil (D+1).
4. Custos, taxas da B3 e Imposto de Renda
A tributação no Tesouro Selic segue exatamente o mesmo padrão da renda fixa federal:
- IOF (Imposto sobre Operações Financeiras): Cobrado apenas se o resgate ocorrer antes de 30 dias após o aporte. A partir do 30º dia, é zero;
- Imposto de Renda (IR): Tabela regressiva que incide exclusivamente sobre o lucro auferido (22,5% até 6 meses, caindo gradualmente até 15% após 2 anos);
- Retenção na fonte: O investidor não precisa calcular nada: no resgate, o imposto já vem automaticamente descontado.
5. O benefício da isenção de taxa para até R$ 10.000
A B3 (bolsa de valores brasileira que operacionaliza a custódia dos títulos públicos) cobra uma taxa de custódia de 0,20% ao ano sobre o montante investido no Tesouro Direto.
Contudo, para estimular os pequenos investidores, existe uma regra extraordinária de isenção:
Regra de Isenção da B3: Qualquer investidor pessoa física tem isenção total de taxa de custódia para valores de até R$ 10.000 acumulados no Tesouro Selic. A taxa de 0,20% ao ano só incide sobre a parcela que exceder os R$ 10 mil.
Ou seja, quem tem R$ 7.000 investidos no Tesouro Selic desfruta de custódia 100% gratuita na bolsa.
Perguntas Frequentes
O que acontece se o Governo Federal quebrar?
O Governo emite a própria moeda em que a dívida do Tesouro é denominada (reais). Historicamente e tecnicamente, o risco soberano de calote interno em moeda própria é infinitamente menor do que o risco de falência de qualquer banco privado ou empresa.
A Matemática dos Impostos e Taxas no Tesouro Selic Descomplicada
Para não ter dúvidas sobre quanto cai líquido na sua conta ao investir no Tesouro Selic, é preciso compreender apenas duas siglas tributárias e uma taxa operacional:
1. O IOF (Imposto sobre Operações Financeiras)
O IOF incide exclusivamente sobre o rendimento gerado caso você realize o resgate nos primeiros 29 dias após a aplicação. No primeiro dia, a alíquota é de 96% do lucro; a cada dia que passa, ela diminui progressivamente até zerar completamente no 30º dia. Portanto, para nunca pagar IOF, deixe o dinheiro investido por no mínimo um mês.
2. O Imposto de Renda Regressivo (Tabela da Receita Federal)
O IR incide apenas sobre os lucros (nunca sobre o capital principal que você aplicou) e diminui conforme o tempo que o dinheiro permanece aplicado:
- Até 180 dias de aplicação: 22,5% sobre os rendimentos;
- De 181 a 360 dias: 20,0% sobre os rendimentos;
- De 361 a 720 dias: 17,5% sobre os rendimentos;
- Acima de 720 dias (mais de 2 anos): alíquota mínima de 15,0%.
3. A Taxa de Custódia da B3
A B3 (Bolsa de Valores brasileira) cobra uma taxa de custódia de 0,20% ao ano sobre os títulos públicos para manter a escrituração eletrônica dos ativos. No entanto, para o investidor do Tesouro Selic existe uma grande vantagem: a taxa de custódia é totalmente isenta para aplicações de até R$ 10.000 por investidor, tornando a aplicação praticamente gratuita para iniciantes.
Como Funciona a Cobrança Semestral da Taxa de Custódia na B3
Para quem ultrapassa a marca de R$ 10.000 aplicados no Tesouro Selic, a B3 debita a taxa de custódia de 0,20% ao ano semestralmente (sempre no primeiro dia útil de janeiro e julho). A cobrança é feita diretamente do saldo livre da sua conta na corretora; caso não haja saldo disponível no dia, o sistema realiza o resgate automático de uma fração mínima do próprio título para quitar a taxa sem qualquer prejuízo cadastral ao investidor.

0 Comentários