CDB Pré-fixado: O Guia Completo para Potencializar Seus Ganhos com Segurança e Precisão!
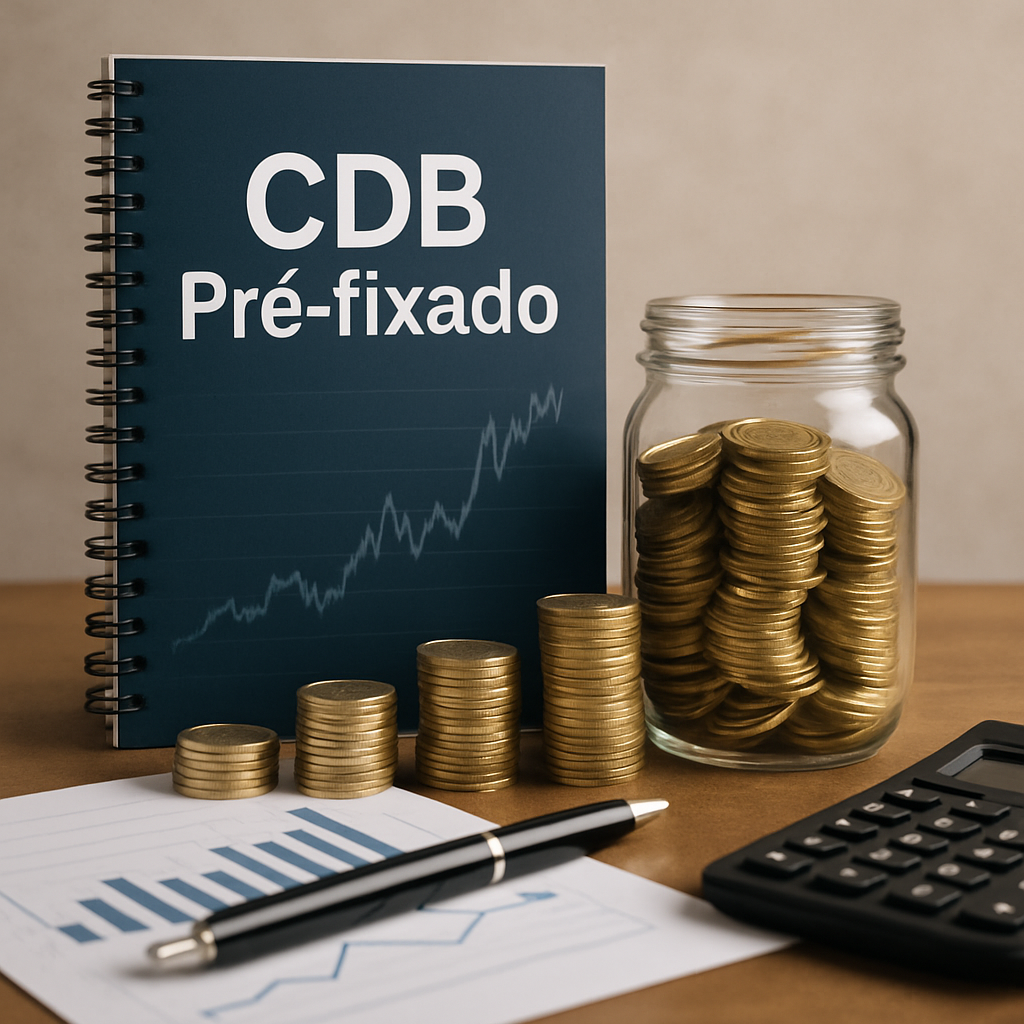
CDB Pré-fixado: O Guia Completo para Potencializar Seus Ganhos com Segurança e Precisão!
Investir em um CDB pré-fixado pode ser uma excelente alternativa para quem busca segurança e previsibilidade nos rendimentos. Mas afinal, o que é um CDB pré-fixado e como ele funciona? Neste guia, vamos explorar tudo o que você precisa saber sobre esse tipo de investimento, suas vantagens, riscos e para quem ele pode ser uma boa opção.
O que é um CDB Pré-fixado?
O Certificado de Depósito Bancário (CDB) é um título emitido por bancos para captar recursos. No caso do CDB pré-fixado, a taxa de juros é definida no momento da aplicação, garantindo que você saiba exatamente quanto receberá no vencimento. Essa previsibilidade é um dos grandes atrativos desse tipo de investimento.
Como Funciona o CDB Pré-fixado?
Ao investir em um CDB pré-fixado, você empresta dinheiro para o banco em troca de uma remuneração fixa ao final do período. A taxa de juros é acordada no momento da aplicação, o que significa que ela não será alterada durante a vigência do investimento. Assim, você consegue calcular antecipadamente o quanto seu dinheiro irá render.
Vantagens e Desvantagens do CDB Pré-fixado
Vantagens
- Segurança: É um investimento de renda fixa com garantia do Fundo Garantidor de Créditos (FGC) para aplicações de até R$ 250.000 por instituição financeira.
- Previsibilidade: Conhecer previamente a rentabilidade facilita o planejamento financeiro.
- Liquidez: Algumas opções oferecem liquidez diária, permitindo resgates antes do vencimento.
Desvantagens
- Rentabilidade: Em cenários de queda de juros, pode não ser tão vantajoso quanto modalidades pós-fixadas.
- Inflação: Se a inflação subir acima do esperado, o rendimento real pode ser reduzido.
Riscos e Pontos de Atenção
Apesar de seguro, o CDB pré-fixado não está isento de riscos. A principal preocupação deve ser a saúde financeira do banco emissor, embora o FGC ofereça proteção. Além disso, é importante considerar o cenário econômico, pois em períodos de alta inflação, o ganho real pode ser comprometido.
Para Quem Esse Investimento Pode Fazer Sentido?
O CDB pré-fixado é ideal para investidores que valorizam a segurança e a previsibilidade, especialmente em contextos de estabilidade econômica. Ele é recomendado para quem tem um perfil conservador e deseja evitar surpresas em relação a rendimentos. Também é uma boa escolha para objetivos financeiros de médio prazo.
Perguntas Frequentes
1. O que acontece se eu precisar resgatar o CDB antes do vencimento?
CDBs com liquidez diária permitem resgates antes do prazo sem perdas. Caso contrário, pode haver penalizações.
2. Como o CDB pré-fixado é tributado?
Ele é tributado pelo Imposto de Renda na fonte, com alíquotas decrescentes de acordo com o tempo de aplicação, começando em 22,5% para aplicações de até 180 dias, e caindo para 15% em investimentos superiores a 720 dias.
3. Qual o prazo mínimo para investir em CDB pré-fixado?
O prazo pode variar bastante, mas geralmente inicia em seis meses, podendo se estender por anos.
4. O CDB pré-fixado é melhor que a poupança?
Em termos de rentabilidade, o CDB pré-fixado geralmente oferece ganhos superiores à poupança, além de contar com a mesma garantia do FGC.
Conclusão
O CDB pré-fixado se apresenta como uma opção segura e previsível para investidores que buscam rentabilidade fixa e proteção contra oscilação de mercado. Ao conhecer suas características, vantagens e riscos, é possível integrá-lo de forma estratégica em um portfólio de investimentos.
Para quem deseja evitar surpresas e tem um horizonte de investimento definido, o CDB pré-fixado pode ser uma escolha eficaz. No entanto, é essencial considerar o cenário macroeconômico e a saúde financeira do banco emissor. Com essas informações em mãos, você estará melhor preparado para tomar decisões financeiras mais conscientes e alinhadas com seus objetivos.
Quando o CDB Pré-fixado é a Melhor Escolha e Quando é um Risco Alto
Os títulos prefixados garantem exatamente a taxa nominal contratada no momento da aplicação (por exemplo, 12,50% ao ano fixos até o vencimento), independentemente do que aconteça com a economia. Para investir com inteligência, é indispensável entender o ciclo de juros do Banco Central:
O Momento Ideal para Travar a Taxa Prefixada
O melhor momento histórico para aplicar em CDBs prefixados é quando a taxa básica Selic atinge o topo do ciclo de alta e o mercado projeta que o Banco Central começará a cortar os juros nos meses seguintes. Ao travar um título a 13% ao ano, quando a Selic cair para 9% ou 8%, você continuará recebendo os 13% contratados, superando com folga todos os títulos pós-fixados do mercado.
O Grande Risco da Inflação Inesperada
Por outro lado, travar taxas prefixadas quando os juros estão baixos (ex: 7% ou 8%) é altamente perigoso. Se a inflação subir repentinamente e a Selic for elevada para 12%, seu título prefixado continuará pagando os 7% originais, fazendo você perder poder de compra real e ficar com o capital preso até o vencimento.
Simulação Numérica: O Ganho Real de um CDB Pré-fixado Bem Escolhido
Imagine que você contratou um CDB prefixado de banco sólido a 13,00% ao ano com prazo de 3 anos (36 meses), aplicando R$ 10.000. Durante o período, a inflação média anual ficou em 4,50% e a taxa Selic média caiu para 9,00% ao ano.
Ao término dos 36 meses, seu capital bruto terá saltado para mais de R$ 14.420. Mesmo após o desconto da alíquota mínima de 15% de IR sobre o lucro, você embolsará R$ 13.750 líquidos. O ganho real (descontada a inflação) foi de quase 8% ao ano, um retorno espetacular para um título de renda fixa com proteção integral do FGC.
Como Fazer o Controle dos Vencimentos de CDBs Pré-fixados
Mantenha um caderno ou planilha simples registrando a data exata em que cada título prefixado será creditado na sua conta. Evite deixar que o dinheiro resgatado fique parado na conta corrente sem rendimentos após a liquidação automática: agende uma notificação no celular para a véspera do vencimento para pesquisar antecipadamente as taxas mais competitivas do mercado para reinvestimento imediato.
Leia Também no Papo Financeiro:
Artigos Relacionados
0 Comentários