Poupança vs Renda Fixa: Revelamos as Vantagens e Armadilhas que Você Precisa Conhecer!
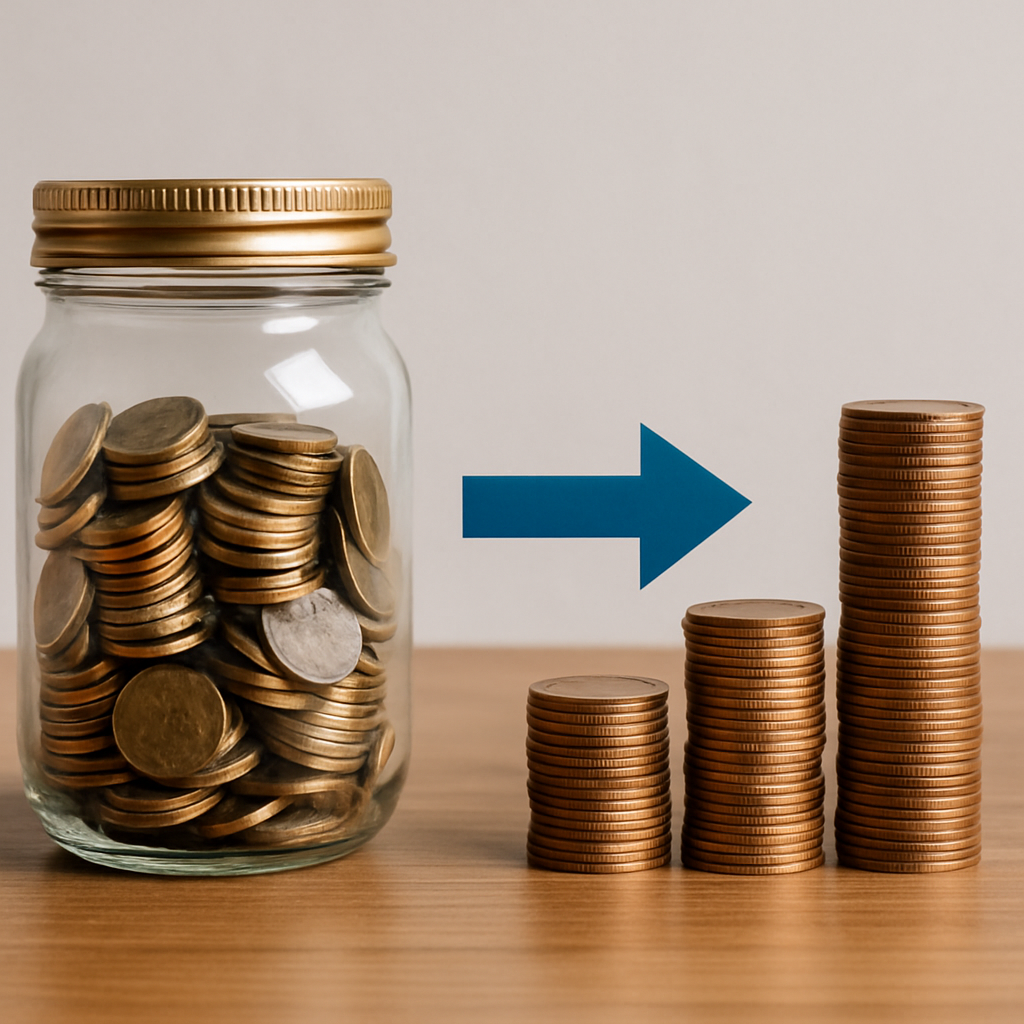
O embate entre poupança vs renda fixa é uma das dúvidas mais comuns entre os brasileiros que estão começando a investir. Ambos são considerados seguros, mas apresentam características distintas que podem fazer toda a diferença na hora de decidir onde aplicar seu dinheiro. Neste artigo, vamos explorar as vantagens e armadilhas de cada opção para que você possa fazer uma escolha mais informada.
O que é Poupança?
A poupança é, provavelmente, o investimento mais conhecido pelos brasileiros. Trata-se de uma conta oferecida por praticamente todos os bancos, onde o dinheiro depositado rende mensalmente. O rendimento da poupança é determinado pela taxa Selic e pela Taxa Referencial (TR), mas em termos simples, quando a Selic está abaixo de 8,5% ao ano, a poupança rende 70% da Selic mais a TR, que atualmente é zero.
Vantagens da Poupança
- Liquidez: Você pode retirar o dinheiro a qualquer momento sem perder o rendimento acumulado até a data do saque.
- Isenção de IR: Não há cobrança de Imposto de Renda sobre os rendimentos da poupança.
- Facilidade: Abrir uma conta poupança é simples e rápido.
Desvantagens da Poupança
- Baixo rendimento: Em cenários de inflação alta, o rendimento da poupança pode ser inferior à inflação, resultando em perda de poder de compra.
- Rendimento mensal: Os juros são creditados apenas na data de aniversário do depósito, o que pode ser desfavorável para quem precisa acessá-lo antes desse prazo.
Comparativo: Poupança vs Renda Fixa
Investimentos em renda fixa incluem uma variedade de produtos, como CDBs, LCIs, LCAs e títulos públicos (Tesouro Direto). Eles são chamados de “renda fixa” porque a rentabilidade, ou ao menos as condições de cálculo da rentabilidade, são previamente conhecidas no momento da aplicação.
Vantagens da Renda Fixa
- Maior rendimento potencial: Produtos de renda fixa geralmente oferecem um retorno maior do que a poupança.
- Diversidade de produtos: Existe uma variedade de títulos que permite ao investidor escolher conforme seu perfil e objetivos.
- Possibilidade de isenção de IR: Alguns produtos, como LCIs e LCAs, são isentos de Imposto de Renda para pessoas físicas.
Desvantagens da Renda Fixa
- Complexidade: Com tantas opções disponíveis, pode ser desafiador escolher o produto mais adequado sem um conhecimento prévio.
- Liquidez: Alguns títulos possuem prazos de carência ou vencimentos longos, o que pode comprometer a liquidez.
- Tributação: A maioria dos produtos de renda fixa está sujeita ao Imposto de Renda sobre os rendimentos.
Para quem cada investimento faz sentido?
A poupança pode ser ideal para quem busca simplicidade e liquidez imediata sem se preocupar com variações tributárias. Já a renda fixa é melhor para quem deseja um retorno superior e está disposto a entender um pouco mais sobre os produtos e aceitar prazos de resgate mais longos.
Perguntas Frequentes
- A poupança é segura? Sim, é garantida pelo Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF e instituição financeira.
- Qual a principal diferença entre poupança e CDB? O CDB tende a render mais, mas pode ter taxa de IR e prazos de resgate específicos.
- É possível perder dinheiro na renda fixa? Em condições normais, não, mas a rentabilidade pode ser inferior à inflação, o que afeta o poder de compra.
- Posso sacar meu investimento em renda fixa a qualquer momento? Depende do produto. Alguns oferecem liquidez diária, outros têm prazos de carência.
- A renda fixa é garantida pelo FGC? Sim, alguns produtos como CDBs, LCIs e LCAs são garantidos pelo FGC até o mesmo limite de R$ 250 mil.
Conclusão
A escolha entre poupança e renda fixa depende muito dos seus objetivos financeiros, do seu perfil de investimento e da sua necessidade de liquidez. A poupança oferece simplicidade e isenção de IR, mas pode não proteger seu patrimônio da inflação devido ao baixo rendimento. Por outro lado, a renda fixa, apesar de exigir um maior entendimento e, em alguns casos, estar sujeita a tributação, oferece um potencial de retorno maior e pode ser uma excelente opção para diversificação da carteira.
Lembre-se de que o mais importante é entender suas necessidades e planejar suas finanças de acordo com elas. Antes de decidir, considere todos os aspectos abordados aqui e, se necessário, consulte um especialista financeiro para ajudá-lo a fazer a melhor escolha para sua realidade.
Estudo de Caso de 5 Anos: Poupança vs. Renda Fixa com Depósitos Recorrentes
Para mensurar o impacto cumulativo da diferença de rendimento entre a caderneta de poupança e um título de renda fixa remunerado a 100% do CDI, observe a simulação com aportes mensais consistentes de R$ 300 ao longo de 60 meses (5 anos):
| Métrica Financeira | Aplicação em Poupança | Renda Fixa (100% CDI Líquido) | Ganho Extra no Bolso |
|---|---|---|---|
| Total depositado do bolso (R$ 300 × 60) | R$ 18.000,00 | R$ 18.000,00 | R$ 0,00 |
| Juros compostos acumulados | R$ 3.120,00 | R$ 5.840,00 | + R$ 2.720,00 |
| Saldo Final Disponível para Resgate | R$ 21.120,00 | R$ 23.840,00 | + R$ 2.720,00 líquidos |
Ao manter o dinheiro na poupança, o poupador abriu mão de mais de R$ 2.700 em rendimentos líquidos pelo mesmo esforço de poupança mensal. Esse valor seria suficiente para custear uma viagem em família, comprar um notebook para estudo ou quitar todas as contas de início de ano à vista.
Como a Inflação Silenciosa Corrói o Saldo da Poupança
Muitas pessoas comemoram quando veem o saldo da poupança aumentar R$ 50 no final do mês. No entanto, o que importa para a sua vida prática não é o valor nominal impresso no extrato, mas o que aquele dinheiro consegue comprar no supermercado, na farmácia e no posto de combustível (ganho real).
Se a poupança render 6,5% no ano e a inflação oficial (IPCA) for de 5,8%, o ganho real do poupador foi de pífios 0,7% no ano inteiro — e se a inflação de alimentos da sua região for maior, o poder de compra na verdade encolheu. Já em títulos de renda fixa com taxa de 100% do CDI ou Tesouro IPCA+, o retorno real acima da inflação é garantido e substancialmente mais robusto.
Leia Também no Papo Financeiro:
Artigos Relacionados
1 Comentário
[…] Poupança vs Renda Fixa: Comparativo Completo […]