Descubra como a rentabilidade diária do CDB pode ser o segredo para multiplicar seu dinheiro com segurança!
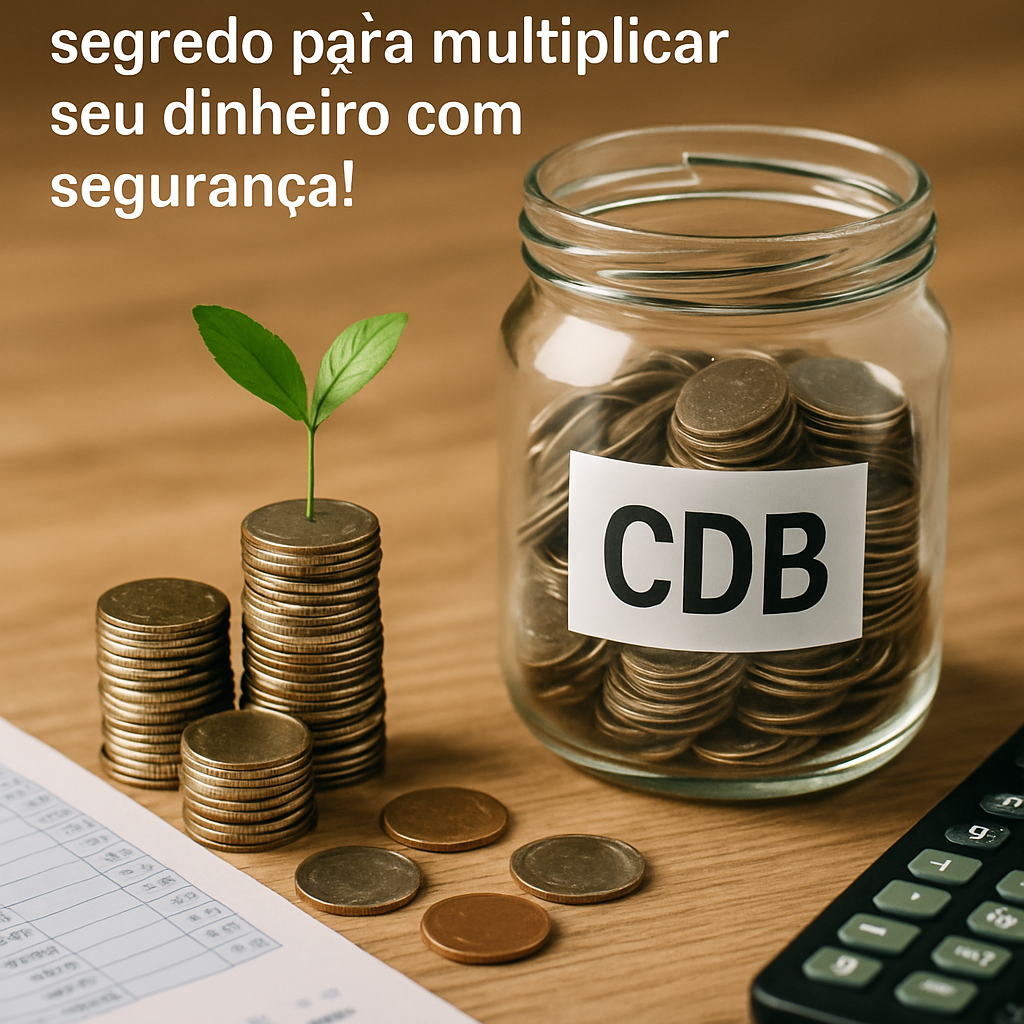
Quando se fala em investimentos seguros e rentáveis, o CDB, ou Certificado de Depósito Bancário, é um dos primeiros a ser mencionado. Este título de renda fixa emitido por bancos pode ser uma excelente escolha para quem está começando a investir e deseja multiplicar seu dinheiro com segurança. Mas você sabia que a rentabilidade diária do CDB pode ser um segredo valioso para tirar o máximo proveito deste investimento? Vamos explorar como isso funciona.
O que é CDB e como ele funciona?
O CDB é um título de dívida emitido por bancos para captar recursos junto aos investidores. Em troca, o banco paga uma remuneração ao aplicador, que pode ser pré-fixada, pós-fixada (geralmente atrelada ao CDI – Certificado de Depósito Interbancário) ou híbrida (uma combinação das duas).
O funcionamento do CDB é simples: você empresta dinheiro para o banco, e ele te paga juros por isso. A rentabilidade pode ser diária, mensal ou até mesmo ao final do período do investimento, dependendo das condições acordadas no momento da aplicação.
Rentabilidade diária: como funciona?
A rentabilidade diária do CDB significa que os juros são calculados e acumulados no saldo do investimento dia a dia. Este método pode ser vantajoso, pois permite que o seu dinheiro trabalhe de forma mais eficiente ao longo do tempo. Quanto maior o número de dias investidos, maior será o rendimento acumulado.
Ao aplicar em um CDB com rentabilidade diária, o investidor pode acompanhar o crescimento do seu patrimônio de perto e, em alguns casos, realizar o resgate antecipado sem comprometer muito os ganhos, caso a liquidez diária esteja disponível.
Vantagens da Rentabilidade Diária do CDB para Suas Finanças
Uma das principais vantagens do CDB com rentabilidade diária é a segurança. Esses títulos são protegidos pelo Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF em cada instituição financeira, em caso de quebra do banco emissor.
Outra vantagem é a flexibilidade. Com a possibilidade de resgates diários, você tem maior controle sobre o seu dinheiro, podendo utilizá-lo em emergências ou para aproveitar outras oportunidades de investimento que possam surgir.
Além disso, o potencial de retorno pode ser bastante atrativo, principalmente se comparado à poupança, que frequentemente tem um rendimento menor. Vale ressaltar que quanto maior o tempo de investimento, melhor tende a ser a remuneração.
Riscos e pontos de atenção
Embora o CDB seja um investimento seguro, ele não está isento de riscos. Um ponto importante a se considerar é o risco de crédito. Embora o FGC ofereça proteção, é sempre bom avaliar a saúde financeira do banco emissor.
Outro ponto de atenção é a tributação. O Imposto de Renda sobre os rendimentos do CDB segue uma tabela regressiva, o que significa que quanto mais tempo você deixar o dinheiro investido, menor será a alíquota de IR a ser paga. No entanto, isso deve ser considerado ao calcular a rentabilidade líquida do investimento.
Para quem esse investimento pode fazer sentido?
O CDB com rentabilidade diária é ideal para investidores que buscam segurança e praticidade. É especialmente interessante para aqueles que desejam uma alternativa à poupança, oferecendo um potencial de rendimento superior com segurança semelhante.
Pessoas que precisam de liquidez, isto é, a possibilidade de resgatar o dinheiro a qualquer momento, também podem se beneficiar desse tipo de investimento. Além disso, ele é adequado para quem está começando a investir e quer experimentar o funcionamento de aplicações com proteção do FGC.
Perguntas frequentes
O que é necessário para investir em CDB?
Para investir em CDB, você precisa ter conta em um banco ou corretora que ofereça esse produto. O processo é geralmente simples e pode ser feito online.
O CDB é melhor que a poupança?
Em termos de rentabilidade, o CDB tende a ser melhor que a poupança, mas é importante avaliar fatores como liquidez, segurança e seu perfil de investidor antes de decidir.
Como saber se um CDB é rentável?
Verifique a taxa de remuneração oferecida e compare com o CDI. Considere também a liquidez do CDB e as taxas de administração, se houver.
Posso perder dinheiro investindo em CDB?
O risco é baixo devido à proteção do FGC, mas é importante estar ciente dos prazos e condições do investimento para garantir que ele atenda às suas necessidades.
Conclusão
Investir em um CDB com rentabilidade diária pode ser uma estratégia interessante para quem busca segurança, praticidade e um rendimento superior ao da poupança. Com a proteção do FGC e a possibilidade de resgates diários, este tipo de investimento oferece flexibilidade e tranquilidade para o investidor iniciante.
No entanto, é fundamental fazer uma análise cuidadosa das condições do CDB, como taxas de juros, prazos e a saúde financeira do banco emissor. Com essas informações em mãos, você poderá tomar decisões mais informadas e adequadas às suas necessidades e objetivos financeiros.
A Mecânica dos Juros Diários: Como seu CDB Rende Enquanto Você Dorme
Ao contrário da caderneta de poupança tradicional — que só credita rendimentos uma vez por mês, na chamada “data de aniversário” —, os CDBs de liquidez diária operam sob a sistemática dos juros compostos por dias úteis (fator diário do CDI):
Como Funciona o Cálculo Prático
A taxa anual do CDI (por exemplo, 10,40% ao ano) é desdobrada em uma taxa diária calculada sobre uma base de 252 dias úteis no ano financeiro. A cada dia útil encerrado, o motor de custódia do banco aplica esse fator percentual sobre o saldo consolidado do dia anterior.
Se você aplicar R$ 5.000 em uma segunda-feira e precisar resgatar na quinta-feira da mesma semana, você receberá exatamente os juros acumulados nos três dias úteis em que o dinheiro esteve aplicado (descontados o IOF e o IR proporcionais). Na poupança, um resgate feito no 28º dia após a aplicação renderia rigorosamente zero reais.
Por Que o Extrato do CDB Não Varia nos Finais de Semana
Muitos correntistas abrem o extrato bancário no sábado ou domingo e estranham que o saldo do CDB permaneceu rigorosamente idêntico ao de sexta-feira. Isso ocorre porque o CDI é uma taxa apurada exclusivamente sobre dias úteis (base de 252 dias no ano). Em finais de semana e feriados nacionais a taxa diária não corre, sendo retomada pontualmente no primeiro dia útil seguinte.
Leia Também no Papo Financeiro:
Artigos Relacionados

0 Comentários