Como começar a investir com R$ 50 por mês: um guia para quem está começando do zero
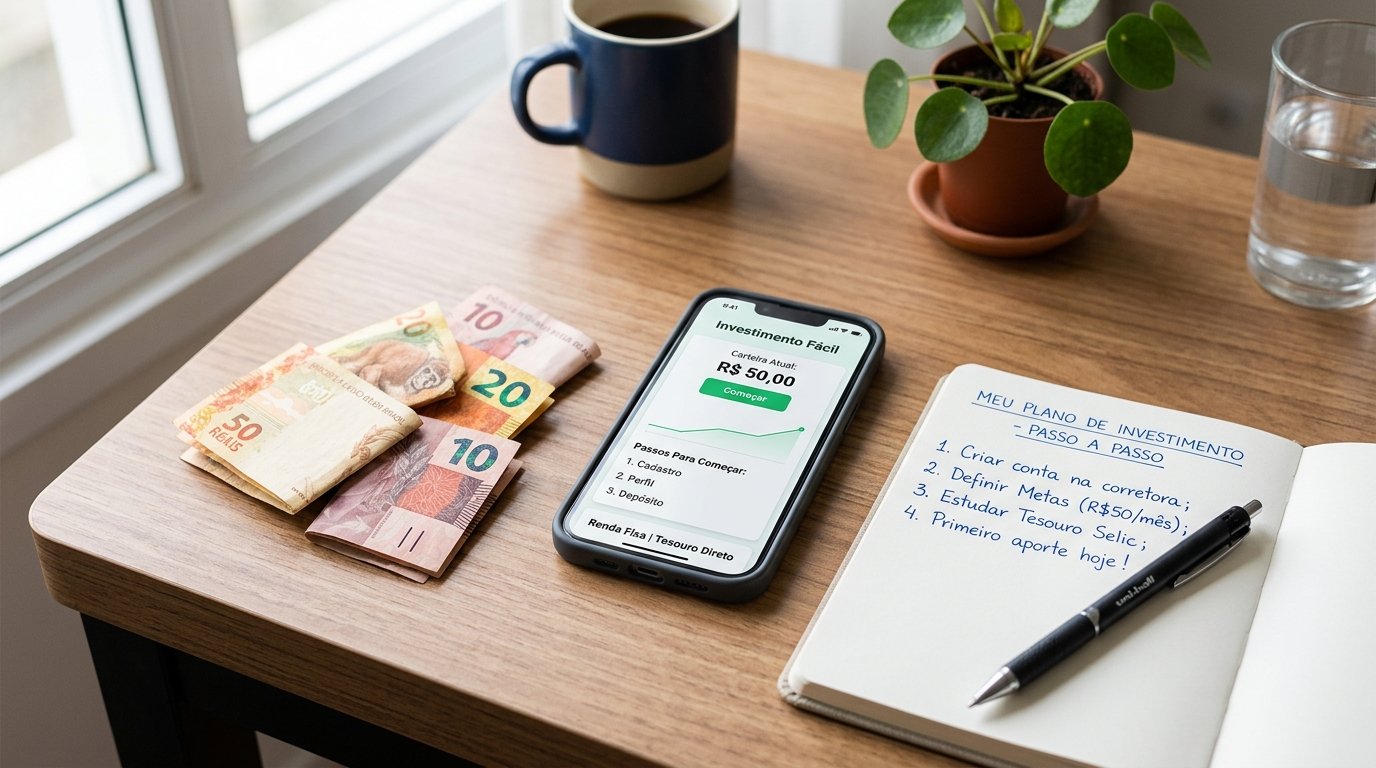
Se você busca entender a fundo sobre começar a investir, este guia prático reúne orientações testadas e cálculos reais para organizar sua vida financeira.
Durante décadas, vigorou no imaginário popular brasileiro a crença de que investir dinheiro era um privilégio exclusivo de grandes empresários ou herdeiros abastados. As agências bancárias tradicionais exigiam aportes iniciais de R$ 10.000 ou R$ 50.000 para liberar acesso aos seus melhores fundos. Contudo, a digitalização do mercado financeiro e as iniciativas governamentais democratizaram radicalmente esse cenário.
A resposta direta e encorajadora é: com apenas R$ 50 por mês, você já consegue investir nas modalidades mais seguras do Brasil, como o Tesouro Selic e CDBs de liquidez diária, criando o hábito fundamental da disciplina financeira e aproveitando o efeito multiplicador dos juros compostos ao longo do tempo. O valor que você começa importa muito menos do que a constância de nunca deixar de aportar.
Perguntas Frequentes sobre começar a investir
Para investir com pouco dinheiro, o primeiro mandamento é não pagar nenhuma taxa de corretagem ou custódia. Pagar uma taxa de R$ 10 para aplicar R$ 50 significaria perder 20% do seu dinheiro antes mesmo de começar.
Hoje, todas as grandes corretoras autorizadas pela CVM (como NuInvest/Nubank, Inter, Rico, XP, Toro, BTG Pactual) e os principais bancos digitais oferecem taxa zero para aplicações em renda fixa e Tesouro Direto. O processo de abertura de conta é 100% digital, gratuito e exige apenas documento de identificação com foto (RG ou CNH) e comprovante de residência.
2. O que dá para comprar com R$ 50 no Brasil hoje
Com uma única nota de cinquenta reais, você tem acesso imediato a excelentes ativos:
1. Tesouro Direto (Tesouro Selic e Tesouro IPCA+)
O Tesouro Nacional permite compras fracionadas a partir de 0,01 título (1% do valor total do título), respeitando o valor mínimo de cerca de R$ 35 a R$ 45 por aplicação. É a aplicação de menor risco de todo o país, 100% garantida pelo Governo Federal.
2. CDBs de Liquidez Diária
A maioria das contas digitais permite aportes em CDBs que rendem 100% do CDI com investimento mínimo a partir de R$ 1,00. Isso significa que você pode aplicar seus R$ 50 inteiros e resgatar quando precisar.
3. O poder multiplicador do hábito e dos juros compostos
Muitas pessoas pensam: “Investir R$ 50 vai render apenas alguns centavos no primeiro mês, não vale a pena o esforço.” Esse pensamento ignora duas leis básicas da educação financeira:
- A construção do comportamento poupador: Quem não consegue guardar R$ 50 ganhando R$ 2.000, não conseguirá guardar R$ 500 se passar a ganhar R$ 8.000, pois o padrão de consumo se expande para consumir toda a renda;
- O efeito exponencial dos juros compostos: No começo, os juros parecem pequenos. Com o passar dos anos, os juros começam a gerar juros por conta própria, ultrapassando os depósitos mensais que saem do seu bolso.
4. Simulação: O que acontece com R$ 50 mensais ao longo do tempo
Veja o crescimento de um aporte mensal disciplinado de R$ 50 a uma taxa média conservadora de 10% ao ano:
| Prazo do Aporte | Total que Saiu do Seu Bolso | Juros Acumulados (Lucro) | Patrimônio Final Estimado |
|---|---|---|---|
| 1 ano (12 meses) | R$ 600,00 | R$ 27,00 | R$ 627,00 |
| 3 anos (36 meses) | R$ 1.800,00 | R$ 286,00 | R$ 2.086,00 |
| 5 anos (60 meses) | R$ 3.000,00 | R$ 887,00 | R$ 3.887,00 |
| 10 anos (120 meses) | R$ 6.000,00 | R$ 4.327,00 | R$ 10.327,00 |
Perceba que em 10 anos, dos R$ 10.300 acumulados, mais de R$ 4.300 vieram puramente de rendimentos produzidos pelo dinheiro trabalhando para você.
5. Passo a passo prático para fazer seu 1º aporte hoje
- Baixe o aplicativo de um banco digital com corretora integrada ou de uma corretora independente sem taxas;
- Envie R$ 50 da sua conta corrente para a conta de investimento via PIX;
- Acesse a aba “Investimentos” ou “Renda Fixa”;
- Busque por Tesouro Selic ou CDB Liquidez Diária 100% CDI;
- Digite o valor de R$ 50,00 e confirme com sua senha de transação. Parabéns: você é oficialmente um investidor!
Perguntas Frequentes
Posso perder o dinheiro investido no Tesouro Selic?
O Tesouro Selic possui o menor risco de crédito de toda a economia brasileira, pois é garantido pelo próprio Governo Federal (que emite a moeda nacional). Ele não sofre marcação a mercado negativa para resgates normais, garantindo retorno positivo todos os dias úteis.
Roteiro do Primeiro Aporte de R$ 50: Passo a Passo Sem Medo de Errar
O maior obstáculo de quem deseja começar a investir com R$ 50 não é financeiro, mas sim a insegurança de operar aplicativos ou o receio infundado de perder dinheiro. Siga este passo a passo seguro para fazer sua primeira aplicação ainda hoje:
1. Escolha uma Instituição com Taxa Zero
Abra conta em um banco digital ou corretora de valores credenciada pela CVM (Comissão de Valores Mobiliários) e pelo Banco Central que não cobre nenhuma taxa de custódia ou corretagem para aplicações em renda fixa e Tesouro Direto.
2. Transfira os R$ 50 via Pix
Faça a transferência de R$ 50 a partir de sua conta de titularidade própria (Pix de mesma titularidade / CPF). Bancos e corretoras não aceitam depósitos vindos de contas de terceiros por exigências de segurança contra lavagem de dinheiro.
3. Selecione o Produto Certo no Menu de Renda Fixa
Procure a opção Tesouro Direto e escolha Tesouro Selic 2029 (ou vencimento equivalente mais próximo), ou procure por CDB com Liquidez Diária que exija aplicação mínima de R$ 1 ou R$ 50. Digite o valor de R$ 50, confirme a senha de transação e guarde o comprovante gerado.
Parabéns: a partir desse instante, seus primeiros R$ 50 já estão trabalhando por você, rendendo juros diariamente e protegidos pelas regras mais sólidas do mercado financeiro brasileiro.
O Efeito Psicológico de Quebrar a Inércia dos Primeiros R$ 50
O maior ganho ao fazer seu primeiro aporte de R$ 50 não é financeiro, mas mental. Ao realizar a primeira aplicação, você deixa de ser um “devedor ou poupador passivo” e assume a identidade de investidor ativo. Esse salto comportamental transforma sua relação com o dinheiro e o motiva a cortar pequenos supérfluos no dia a dia para acelerar os próximos aportes de R$ 100, R$ 200 e R$ 500 nos meses seguintes.
Leia Também no Papo Financeiro:
Artigos Relacionados
0 Comentários