Poupança: O Truque Simples para Fortalecer sua Diversificação e Garantir Segurança Financeira!
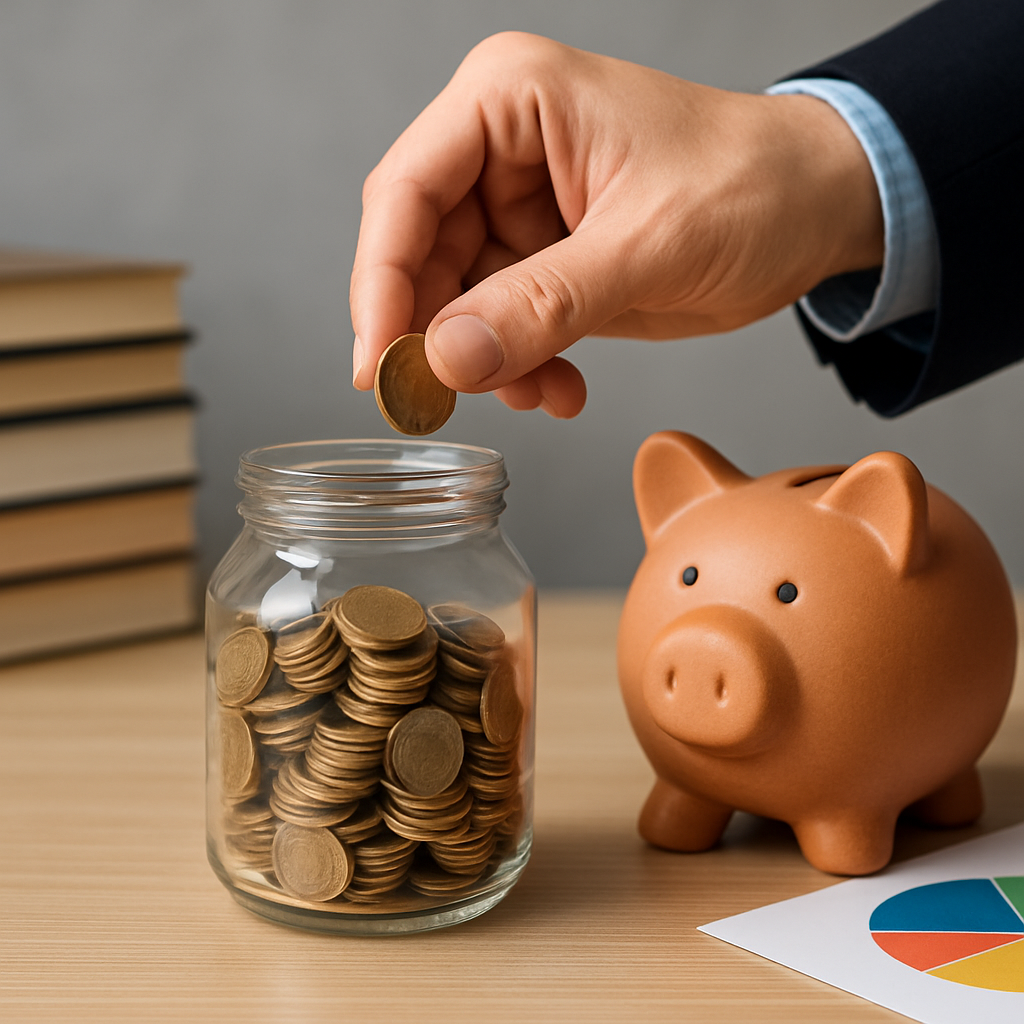
A diversificação é uma estratégia fundamental para qualquer investidor, pois ajuda a reduzir os riscos e aumentar a segurança financeira. Dentre as opções disponíveis, avaliar o papel da poupança na carteira é essencial para decidir se ainda vale a pena manter essa aplicação tradicional na sua estratégia de diversificação. Neste artigo, vamos explorar como a poupança pode se encaixar no seu portfólio de investimentos, suas principais características, vantagens e desvantagens, além de para quem ela pode ser mais adequada.
O que é Poupança e Como Funciona?
A poupança é uma modalidade de investimento bastante popular no Brasil. Basicamente, trata-se de uma conta bancária onde o titular deposita uma quantia que irá render mensalmente. A rentabilidade da poupança é atrelada à taxa Selic e à Taxa Referencial (TR). Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Quando a Selic está igual ou abaixo de 8,5% ao ano, a poupança rende 70% da Selic mais a TR.
Vantagens da Poupança
- Liquidez: A poupança oferece alta liquidez, permitindo que o investidor faça retiradas a qualquer momento sem custo adicional.
- Isenção de Imposto de Renda: Os rendimentos da poupança são isentos de Imposto de Renda, o que pode ser uma vantagem em relação a outros investimentos.
- Segurança: A poupança é garantida pelo Fundo Garantidor de Créditos (FGC) até o limite de R$ 250 mil por CPF e por instituição financeira.
Desvantagens da Poupança
- Baixa Rentabilidade: Em muitos casos, a rentabilidade da poupança pode ser inferior à inflação, o que significa que o poder de compra do dinheiro pode diminuir ao longo do tempo.
- Rendimento Mensal: Os rendimentos só são creditados na chamada “data de aniversário” do depósito, o que pode limitar a flexibilidade dos rendimentos.
Riscos e Pontos de Atenção
Embora a poupança seja considerada um investimento seguro, é importante estar ciente de que ela pode não ser a melhor opção para quem busca crescimento patrimonial a longo prazo. A rentabilidade pode não acompanhar a inflação, resultando em uma perda de poder de compra.
Ainda Vale a Pena Ter a Poupança na Carteira de Investimentos?
A poupança pode ser uma escolha interessante para pessoas que desejam simplicidade e segurança em seus investimentos. É recomendada para quem busca um local seguro para guardar uma reserva de emergência ou para aqueles que ainda não estão prontos para assumir riscos maiores em outros tipos de investimentos.
Perguntas Frequentes
Poupança ainda é um bom investimento em 2023?
Depende do seu perfil. Para quem busca segurança e liquidez, pode ser útil. Porém, para crescimento a longo prazo, existem opções mais rentáveis.
Quanto rende R$ 1.000 na poupança?
Com a Selic atual, o rendimento pode variar, mas é possível estimar que R$ 1.000 rendam cerca de 0,5% ao mês mais a TR, dependendo da taxa Selic vigente.
A poupança é segura?
Sim, a poupança é garantida pelo FGC até o limite de R$ 250 mil por CPF e instituição financeira, o que a torna uma opção segura.
Qual a diferença entre poupança e outros investimentos de renda fixa?
A principal diferença é a rentabilidade e a forma de tributação. Outros investimentos podem oferecer rendimentos maiores, mas geralmente são tributados pelo Imposto de Renda.
Posso ter mais de uma conta poupança?
Sim, é possível ter contas em diferentes bancos, mas o limite de garantia do FGC é somado por CPF, não por conta.
Conclusão
A poupança pode ser um aliado na diversificação de investimentos, principalmente para quem busca segurança e liquidez. No entanto, é fundamental entender que, devido à sua baixa rentabilidade, ela talvez não seja a melhor opção para quem deseja aumentar significativamente seu patrimônio a longo prazo.
Antes de optar pela poupança, é crucial avaliar seu perfil de investidor e suas metas financeiras. Para quem está começando, a poupança pode ser um bom ponto de partida, mas é importante considerar, ao longo do tempo, outras opções de investimento que possam oferecer melhores retornos e ajudar a atingir seus objetivos financeiros de maneira mais eficaz.
A Função Oculta da Poupança: Quando Ela Ainda Pode Ter Alguma Utilidade
Embora a caderneta de poupança perca sistematicamente em rentabilidade líquida para qualquer CDB de 100% do CDI, ela ainda desempenha uma função psicológica e operacional muito específica na vida de alguns perfis de consumidores:
- O Cofre de Fim de Semana para Pessoas Sem Conhecimento Digital: Idosos ou pessoas com dificuldade de lidar com plataformas e aplicativos de corretoras utilizam a conta poupança integrada ao cartão da Caixa ou Banco do Brasil para guardar pequenas quantias de suporte sem risco de cobrança de tarifas de manutenção;
- Isenção Total de Declaração de Rendimentos Complexos: Como os rendimentos da poupança são 100% isentos e não tributáveis, a prestação de contas na Declaração Anual de IRPF é extremamente simples e não exige cálculo de retenção de impostos regressivos;
- Depósitos Judiciais e Pensão Alimentícia: Em processos de direito de família, a caderneta de poupança vinculada à Justiça é a modalidade padrão de menor complexidade administrativa para depósitos de menores de idade.
Contudo, para formação de patrimônio relevante ou reserva de emergência de pessoas ativas no mercado de trabalho, manter grandes quantias na poupança representa desperdício crônico de poder de compra ao longo dos anos.
O Custo Psicológico da Falsa Sensação de Segurança
O maior risco da caderneta de poupança não é a perda de dinheiro em termos nominais, mas a falsa sensação de segurança que ela transmite. Ao ver o saldo crescer lentamente mês a mês, o poupador não percebe que os preços dos produtos no supermercado estão subindo mais rápido do que a sua poupança, gerando empobrecimento real e silencioso ao longo dos anos.
Por Que a Poupança Não Serve Mais Como Investimento de Longo Prazo
Com a regra da remuneração travada em 70% da Selic + TR (ou 0,5% a.m. quando os juros estão altos), a poupança perde sistematicamente da inflação real de serviços e alimentos em longos períodos. Ao longo de 20 anos, um patrimônio deixado na poupança perde metade do seu poder de compra potencial quando comparado a uma carteira simples de Tesouro IPCA+. Aposentadoria e futuro dos filhos exigem instrumentos com ganho real comprovado.
Leia Também no Papo Financeiro:
Artigos Relacionados
0 Comentários