Descubra o Momento Perfeito para Investir em CDB Prefixado ou Pós-fixado e Multiplique Seus Lucros Agora!
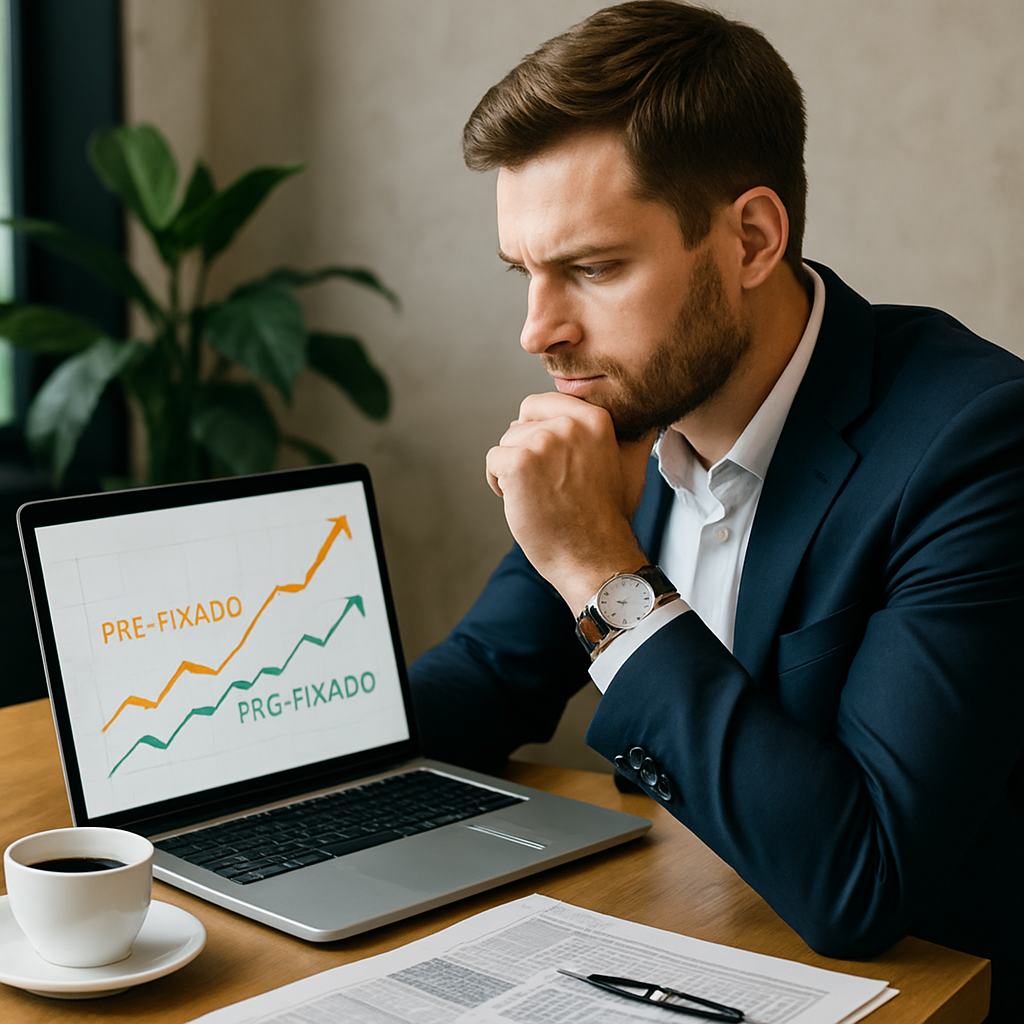
Os Certificados de Depósito Bancário (CDB) são uma opção de investimento que ganha cada vez mais atenção entre os brasileiros. Mas como saber qual o melhor momento para investir em um CDB prefixado ou pós-fixado? Neste artigo, vamos explicar como esses investimentos funcionam, suas vantagens, riscos e para quem eles são indicados. Acompanhe!
O que é um CDB?
O CDB é um título de renda fixa emitido por bancos para captar recursos. Ao investir em um CDB, você está emprestando dinheiro ao banco e, em troca, recebe uma remuneração que pode ser prefixada ou pós-fixada. É uma forma de diversificar sua carteira de investimentos, com a segurança do Fundo Garantidor de Créditos (FGC), que protege investimentos de até R$ 250 mil por CPF e por instituição financeira.
Como Escolher Entre CDB Prefixado ou Pós-fixado?
CDB Prefixado
O CDB prefixado tem a taxa de rendimento conhecida no momento da aplicação. Isso significa que você sabe exatamente quanto vai receber ao final do período. Essa modalidade é indicada em cenários de queda de juros, pois a taxa é fixada no momento do investimento e não sofre alterações.
CDB Pós-fixado
Já o CDB pós-fixado tem seu rendimento atrelado a um indicador econômico, como o CDI (Certificado de Depósito Interbancário). Assim, o retorno varia conforme o desempenho desse índice. É uma opção interessante em ambientes de alta de juros, onde se espera que o CDI suba ao longo do tempo.
Vantagens e Desvantagens
Vantagens
- Segurança: Ambos os tipos de CDB contam com a proteção do FGC.
- Variedade: Existem opções para diferentes perfis e expectativas de mercado.
- Acessibilidade: Pode-se começar a investir em CDBs com quantias relativamente baixas.
Desvantagens
- Liquidez: Alguns CDBs possuem prazos de vencimento longos, o que pode limitar o acesso ao dinheiro investido.
- Imposto de Renda: O rendimento é tributado conforme a tabela regressiva do IR, que varia de 22,5% a 15%.
Riscos e Pontos de Atenção
Embora o CDB seja seguro, é importante considerar o risco de crédito, que envolve a capacidade do banco de honrar o pagamento ao investidor. Por isso, é essencial escolher instituições financeiras sólidas e bem avaliadas. Além disso, a liquidez pode ser um fator limitante, principalmente em CDBs com prazos mais longos.
Para quem esse investimento pode fazer sentido?
Os CDBs são indicados para investidores que buscam segurança e previsibilidade em seus investimentos. Quem tem um perfil mais conservador ou está começando a investir pode se beneficiar dessa modalidade. No entanto, é importante avaliar o cenário econômico e os objetivos pessoais antes de escolher entre um CDB prefixado ou pós-fixado.
Perguntas Frequentes
- Qual a diferença entre CDB e poupança? O CDB costuma oferecer rendimentos superiores à poupança, além de ser protegido pelo FGC.
- Posso resgatar meu CDB a qualquer momento? Depende do tipo de CDB. Alguns oferecem liquidez diária, enquanto outros têm prazos fixos.
- Como saber qual CDB escolher? Analise seu perfil de investidor, expectativas de mercado e compare as taxas oferecidas pelas instituições.
- O que é o CDI? O CDI é uma taxa de referência usada para remunerar investimentos pós-fixados, como alguns CDBs.
Conclusão
Investir em CDB prefixado ou pós-fixado pode ser uma excelente forma de diversificar sua carteira e alcançar seus objetivos financeiros com segurança. No entanto, é fundamental entender como cada modalidade funciona e qual se encaixa melhor no seu perfil e expectativas de mercado.
Antes de investir, considere fatores como taxa de juros, cenário econômico e suas metas pessoais. Com essas informações, você poderá tomar decisões mais conscientes e potencializar seus ganhos no mercado financeiro.
CDB Prefixado ou Pós-fixado: Árvore de Decisão Rápida para o Investidor
Para não hesitar na hora de escolher entre um CDB prefixado e um pós-fixado na tela da sua corretora, aplique a seguinte árvore lógica de decisão em três passos:
Passo 1: Qual é o Destino do Dinheiro?
- Se for para reserva de emergência ou gastos imprevistos: Escolha 100% Pós-fixado (Liquidez Diária). Nunca use prefixados para emergências.
- Se for para comprar um carro ou pagar uma festa de casamento com data rigorosamente marcada em 2 anos: Avalie o Prefixado, pois ele garante o valor exato em reais que cairá na conta no dia do evento.
Passo 2: Qual é a Tendência da Taxa Selic?
- Se a Selic estiver no topo do ciclo e começar a cair nos próximos trimestres: O CDB Prefixado entrega ganhos excepcionais ao travar a taxa no pico.
- Se os juros estiverem baixos e a inflação começar a subir: O CDB Pós-fixado protege seu capital acompanhando as altas futuras dos juros.
Cuidado com o Efeito da Inflação nos Prefixados Curtos
Travar taxas prefixadas em títulos com prazo menor do que 1 ano pode ser uma armadilha se a inflação mensal sofrer picos inesperados decorrentes de secas climáticas ou choque nos preços internacionais de petróleo. Para prazos inferiores a 12 meses, os títulos pós-fixados continuam sendo a opção mais segura para blindar o poder de compra real.
A Regra Prática dos Prazos para Prefixados e Pós-fixados
Para não errar na hora de aplicar: para horizontes de curto prazo (até 12 meses) ou dinheiro com destinação incerta, utilize sempre o CDB pós-fixado com liquidez diária. Já para recursos carimbados com prazo superior a 2 ou 3 anos em cenários de juros altos estáveis, o CDB prefixado permite garantir um rendimento fixo expressivo que não será afetado por eventuais quedas futuras da taxa básica de juros.
A Simulação da Taxa de Equilíbrio (Break-even Rate)
Antes de escolher entre um CDB prefixado de 12% ao ano e um pós-fixado de 100% do CDI, calcule a chamada taxa de equilíbrio: qual precisaria ser a taxa média do CDI ao longo dos próximos anos para que o pós-fixado supere o prefixado? Se as projeções do Boletim Focus do Banco Central indicarem que a Selic média do período ficará abaixo de 11%, o prefixado de 12% é matematicamente o vencedor da disputa, entregando maior rentabilidade líquida no vencimento.
Leia Também no Papo Financeiro:
Artigos Relacionados


0 Comentários