Tesouro Direto IPCA+: A Chave para Proteger Seu Dinheiro da Inflação e Garantir o Futuro
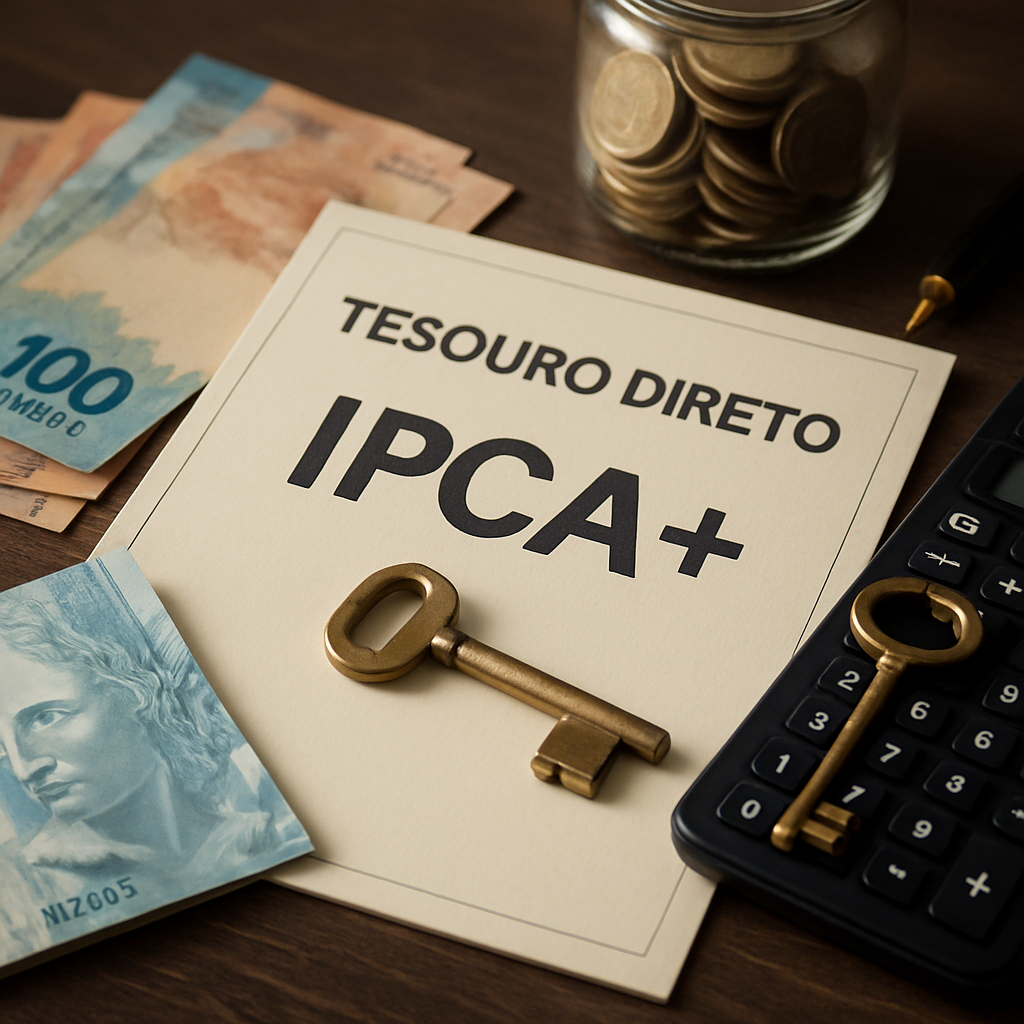
Tesouro Direto IPCA+: A Chave para Proteger Seu Dinheiro da Inflação e Garantir o Futuro
Investir é uma excelente maneira de fazer o dinheiro trabalhar a seu favor, mas diante de tantas opções, escolher o investimento certo pode ser desafiador. Um dos instrumentos que se destacam pela segurança e pela proteção contra a inflação é o Tesouro Direto IPCA+. Neste artigo, vamos explorar o que é esse investimento, como ele funciona, suas vantagens, riscos e para quem pode ser uma boa opção.
O que é o Tesouro Direto IPCA+?
O Tesouro Direto IPCA+ é um título público emitido pelo Tesouro Nacional, atrelado ao Índice de Preços ao Consumidor Amplo (IPCA), que mede a inflação oficial do Brasil. Ao investir nesse tipo de título, você garante que o seu dinheiro não perca poder de compra ao longo do tempo, pois ele oferece uma rentabilidade que combina a variação do IPCA com uma taxa de juros prefixada.
Como funciona o Tesouro IPCA+
Ao adquirir um título do Tesouro IPCA+, você está, basicamente, emprestando dinheiro para o governo brasileiro, que se compromete a devolver o montante com juros em uma data futura. Por exemplo, se você comprar um título IPCA+ 2035, receberá o valor investido corrigido pela inflação mais a taxa acordada quando o título vencer, em 2035.
Vantagens do Tesouro IPCA+
Uma das principais vantagens desse investimento é a proteção contra a inflação. Enquanto outros tipos de aplicação podem ser corroídos pela alta dos preços, o Tesouro IPCA+ assegura que o seu dinheiro mantenha o poder de compra ao longo do tempo. Além disso, trata-se de um investimento de baixo risco, uma vez que o governo federal é considerado um bom pagador.
Exemplo Prático
Imagine que você invista R$ 10.000 em um Tesouro IPCA+ 2026 com uma taxa de IPCA+ 4% ao ano. Se a inflação anual for de 3%, ao final do período, seu investimento renderia cerca de 7% ao ano, garantindo que o valor final tenha um poder de compra maior do que o inicial.
Riscos e pontos de atenção
Embora o Tesouro IPCA+ seja considerado seguro, ele não está isento de riscos. O principal deles é o risco de mercado, que envolve a oscilação dos preços dos títulos antes do vencimento, caso você decida resgatar o investimento antecipadamente. Além disso, há o risco de crédito, ainda que remoto, de o governo não honrar os pagamentos.
Custos e Impostos
É importante estar atento aos custos envolvidos, como a taxa de custódia cobrada pela B3 e o Imposto de Renda sobre o rendimento, que segue a tabela regressiva. Quanto mais tempo o dinheiro ficar investido, menor será a alíquota do IR, chegando a 15% para aplicações acima de dois anos.
Para quem o Tesouro IPCA+ faz sentido?
O Tesouro IPCA+ é ideal para investidores que buscam segurança e querem proteger seus recursos da inflação, especialmente aqueles com objetivos de médio e longo prazo, como aposentadoria ou a compra de um imóvel. É também um bom ponto de partida para quem está começando a investir, devido à acessibilidade e simplicidade do Tesouro Direto.
Perguntas Frequentes
1. Como comprar títulos do Tesouro IPCA+?
Você pode adquirir títulos do Tesouro IPCA+ através de uma corretora de valores cadastrada no programa do Tesouro Direto. O processo é simples e pode ser feito pela internet.
2. É possível vender o título antes do vencimento?
Sim, é possível vender o título antes da data de vencimento. No entanto, o valor de venda pode ser diferente do valor de face, o que pode resultar em ganho ou perda.
3. Quais os custos envolvidos no investimento?
Além da taxa de custódia da B3, o investidor deve considerar o Imposto de Renda sobre os rendimentos, cobrado conforme tabela regressiva.
4. O que acontece se o governo não pagar os títulos?
O risco de crédito do Tesouro Direto é baixo, mas existe. Em caso de calote, o investidor pode não receber os valores devidos.
5. Quais são os prazos dos títulos IPCA+?
Os prazos variam, podendo haver títulos com vencimento em 5, 10 ou mais de 20 anos, conforme a necessidade de planejamento do investidor.
6. Posso investir com pouco dinheiro?
Sim, é possível investir no Tesouro IPCA+ com valores a partir de aproximadamente R$ 30, tornando-o acessível para pequenos investidores.
Conclusão
O Tesouro Direto IPCA+ é uma excelente opção para quem busca proteger seus recursos da inflação e garantir um retorno real ao longo do tempo. Com uma oferta acessível e de baixo risco, esse título se destaca como uma ferramenta eficaz para planejamento financeiro de longo prazo.
Por outro lado, é fundamental que o investidor esteja ciente dos riscos associados, como a variação de mercado no caso de venda antecipada e os custos que incidem sobre o investimento. Além disso, é importante considerar o perfil de investidor e os objetivos financeiros antes de tomar uma decisão.
Com o conhecimento adequado e uma análise cuidadosa, o Tesouro IPCA+ pode ser uma peça-chave na construção de uma carteira de investimentos sólida e sustentável.
A Magia do Tesouro Direto IPCA+: Proteção Absoluta Contra a Inflação
O maior destruidor invisível de patrimônio no Brasil ao longo das últimas décadas sempre foi a perda do poder de compra da moeda. Um investimento que rende 8% ao ano parece atrativo, mas se a inflação do período for de 9%, o investidor na verdade empobreceu 1% em termos reais. É nesse cenário que o Tesouro IPCA+ brilha como o melhor instrumento de longo prazo:
Como Funciona a Rentabilidade Híbrida
O Tesouro IPCA+ paga a variação integral da inflação medida pelo IBGE (IPCA) acrescida de uma taxa de juros real prefixada (por exemplo, IPCA + 6,20% ao ano). Isso significa que, independentemente de a inflação brasileira ser de 3% ou de 12% ao ano, o seu poder de compra não apenas será 100% preservado como o seu patrimônio crescerá exatamente 6,20% ao ano acima do custo de vida real.
Por essa razão, o Tesouro IPCA+ é o título público mais indicado para objetivos com horizonte superior a 5 anos, como aposentadoria complementar, compra do imóvel próprio no futuro e custeio dos estudos universitários dos filhos.

0 Comentários