Quanto juntar por mês para alcançar R$ 1.000, R$ 5.000 ou R$ 10.000? Faça suas contas
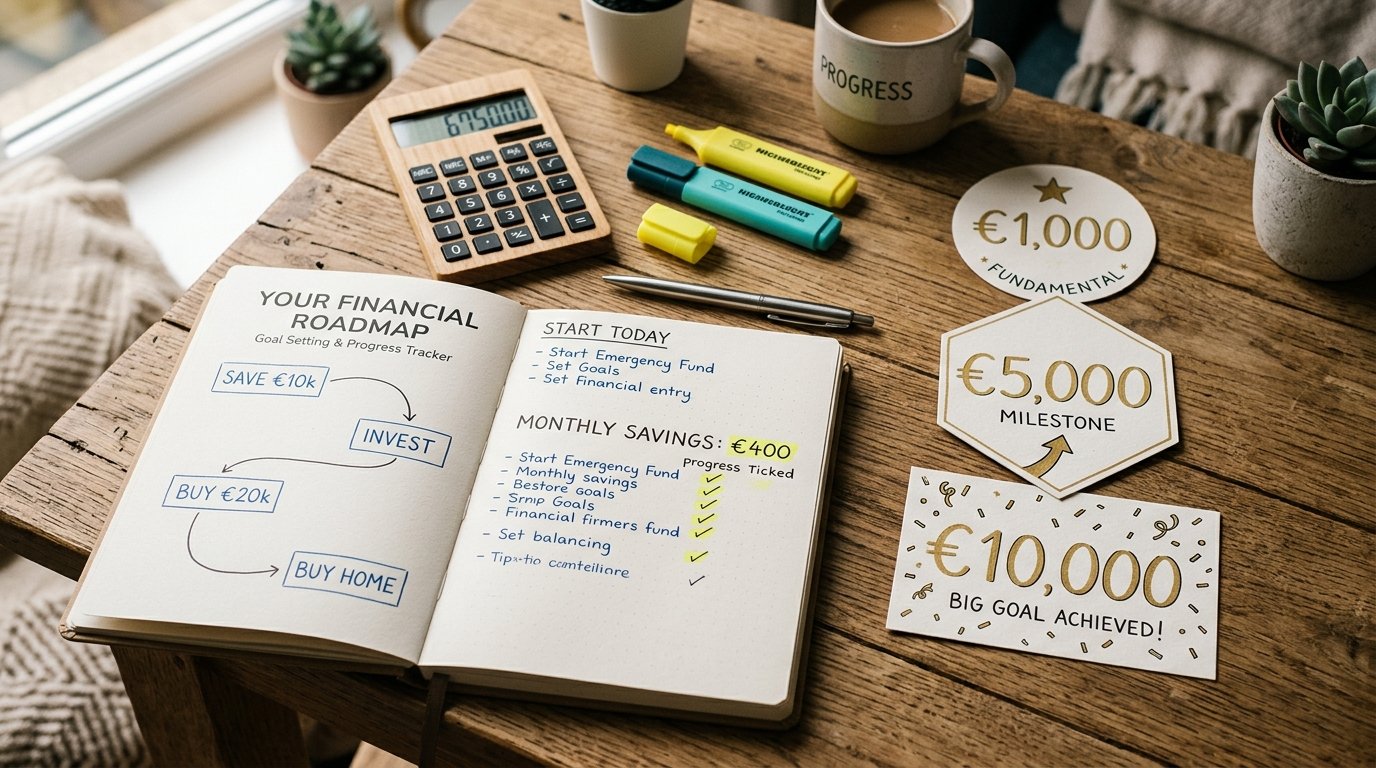
Se você busca entender a fundo sobre quanto juntar por mês, este guia prático reúne orientações testadas e cálculos reais para organizar sua vida financeira.
Estabelecer metas financeiras sem números concretos é a receita perfeita para a frustração. Dizer simplesmente “este ano quero juntar dinheiro” raramente funciona, pois o cérebro não tem um alvo tangível para perseguir. Quando você transforma o sonho em um número exato e divide esse número pelo número de meses disponíveis, o objetivo passa a ser um plano de ação prático e executável.
A resposta prática para as metas mais almejadas pelos brasileiros é: para juntar R$ 1.000 em 10 meses, você precisa guardar cerca de R$ 96 por mês; para alcançar R$ 5.000 em 1 ano, precisa guardar aproximadamente R$ 395 mensais; e para acumular R$ 10.000 em 2 anos, bastam aportes de cerca de R$ 375 por mês com a ajuda dos juros da renda fixa.
Perguntas Frequentes sobre quanto juntar por mês
Se você guardar dinheiro embaixo do colchão ou em uma conta corrente sem rendimento, o cálculo é linear: R$ 5.000 dividido por 12 meses resulta em R$ 416,66 por mês.
Contudo, ao colocar os recursos para render em uma aplicação conservadora de renda fixa (como CDB de liquidez diária a 100% do CDI ou Tesouro Selic, com taxa líquida estimada em torno de 8,5% a 9% ao ano), os juros acumulados pagam parte da sua meta por você. Quanto mais longo o prazo, menor é o valor mensal que precisa sair do seu salário.
2. Meta 1: Como juntar seus primeiros R$ 1.000
Os primeiros R$ 1.000 representam a barreira psicológica mais importante. É o marco que prova para você mesmo que você é capaz de poupar e serve como primeira blindagem contra imprevistos básicos.
- Em 3 meses (Aceleração Máxima): Guardar R$ 328,00 por mês;
- Em 6 meses (Ritmo Moderado): Guardar R$ 163,00 por mês;
- Em 12 meses (Ritmo Suave): Guardar apenas R$ 80,00 por mês.
3. Meta 2: Como acumular R$ 5.000
Com R$ 5.000 guardados, a imensa maioria dos brasileiros já consegue cobrir de 2 a 3 meses de despesas básicas ou trocar de celular/computador à vista com descontos expressivos.
- Em 6 meses: Guardar R$ 818,00 por mês;
- Em 12 meses: Guardar R$ 399,00 por mês;
- Em 18 meses: Guardar R$ 260,00 por mês.
4. Meta 3: Como conquistar seus primeiros R$ 10.000
Alcançar os cinco dígitos de patrimônio é um divisor de águas. Nessa fase, os rendimentos mensais já começam a pagar despesas reais do seu mês.
- Em 12 meses (1 ano): Guardar R$ 798,00 por mês;
- Em 24 meses (2 anos): Guardar R$ 380,00 por mês;
- Em 36 meses (3 anos): Guardar apenas R$ 242,00 por mês.
Tabela Geral Comparativa por Prazo
| Meta Desejada | Prazo de 6 Meses | Prazo de 12 Meses (1 Ano) | Prazo de 24 Meses (2 Anos) |
|---|---|---|---|
| R$ 1.000,00 | R$ 163,00 / mês | R$ 80,00 / mês | R$ 38,00 / mês |
| R$ 5.000,00 | R$ 818,00 / mês | R$ 399,00 / mês | R$ 190,00 / mês |
| R$ 10.000,00 | R$ 1.635,00 / mês | R$ 798,00 / mês | R$ 380,00 / mês |
Premissa de cálculo: Rendimento líquido estimado de 0,68% ao mês (equivalente a ~8,5% a.a. líquido de Imposto de Renda em CDB 100% CDI).
5. Onde encontrar o valor do aporte no orçamento
Se o valor de R$ 80 ou R$ 380 parece inacessível na sua rotina atual, aplique três micro-ajustes práticos:
- Pague-se primeiro: Transfira o valor da meta no dia exato do recebimento do salário, antes de começar a pagar os boletos do mês. Quem espera o fim do mês para investir nunca encontra sobra;
- Venda itens parados em casa: Desapegar de roupas antigas, aparelhos eletrônicos sem uso ou móveis pode levantar entre R$ 300 e R$ 800 de imediato, encurtando o caminho para os primeiros R$ 1.000;
- Corte um desperdício recorrente: Cancelar duas assinaturas de streaming não utilizadas e renegociar o plano de internet da casa costuma liberar facilmente entre R$ 60 e R$ 120 por mês.
Perguntas Frequentes
O que fazer se em um mês eu não conseguir guardar o valor total?
Imprevistos acontecem. Se em um mês você puder guardar apenas R$ 30 em vez de R$ 80, guarde os R$ 30. O fundamental é não quebrar o hábito. No mês seguinte, você pode compensar o valor com uma pequena renda extra.
Tabela de Metas Financeiras: Quanto Poupar Mensalmente para Alcançar seus Objetivos
Construir patrimônio consistente exige combinar duas variáveis: disciplina de aporte mensal e o efeito multiplicador dos juros compostos. Veja a simulação prática de quanto poupar por mês para atingir três marcos clássicos (R$ 1.000, R$ 5.000 e R$ 10.000), considerando uma taxa conservadora de 0,80% ao mês líquida:
| Meta Financeira Almejada | Prazo Desejado | Aporte Mensal Necessário | Total Desembolsado do Bolso | Lucro em Juros Compostos |
|---|---|---|---|---|
| R$ 1.000,00 (Primeiro Colchão) | 6 meses | R$ 163,00/mês | R$ 978,00 | + R$ 22,00 |
| R$ 1.000,00 (Primeiro Colchão) | 12 meses | R$ 80,00/mês | R$ 960,00 | + R$ 40,00 |
| R$ 5.000,00 (Reserva Básica) | 12 meses | R$ 400,00/mês | R$ 4.800,00 | + R$ 200,00 |
| R$ 5.000,00 (Reserva Básica) | 24 meses | R$ 190,00/mês | R$ 4.560,00 | + R$ 440,00 |
| R$ 10.000,00 (Patrimônio Sólido) | 24 meses | R$ 380,00/mês | R$ 9.120,00 | + R$ 880,00 |
| R$ 10.000,00 (Patrimônio Sólido) | 36 meses | R$ 242,00/mês | R$ 8.712,00 | + R$ 1.288,00 |
Observe que, para alcançar R$ 10.000 em 36 meses, mais de R$ 1.280 do total final acumulado vêm exclusivamente de juros recebidos, sem sair do seu bolso de trabalho. Quanto maior o prazo e a consistência dos aportes mensais, mais o dinheiro trabalha para você.
A Regra dos Aportes Crescentes Apoiados em Renda Extra
Para acelerar o atingimento das metas de R$ 5.000 ou R$ 10.000 sem comprometer excessivamente o salário fixo mensal, destine 100% dos recursos extraordinários para a aplicação: restituição do Imposto de Renda, bonificações, férias remuneradas, 13º salário e receitas de pequenas atividades de renda extra. Cada aporte extra de R$ 300 encurta o prazo da sua meta em quase dois meses inteiros.
0 Comentários