CDBs de Bancos Grandes vs Pequenos: Descubra Agora Qual é o Melhor Negócio para Seu Dinheiro!
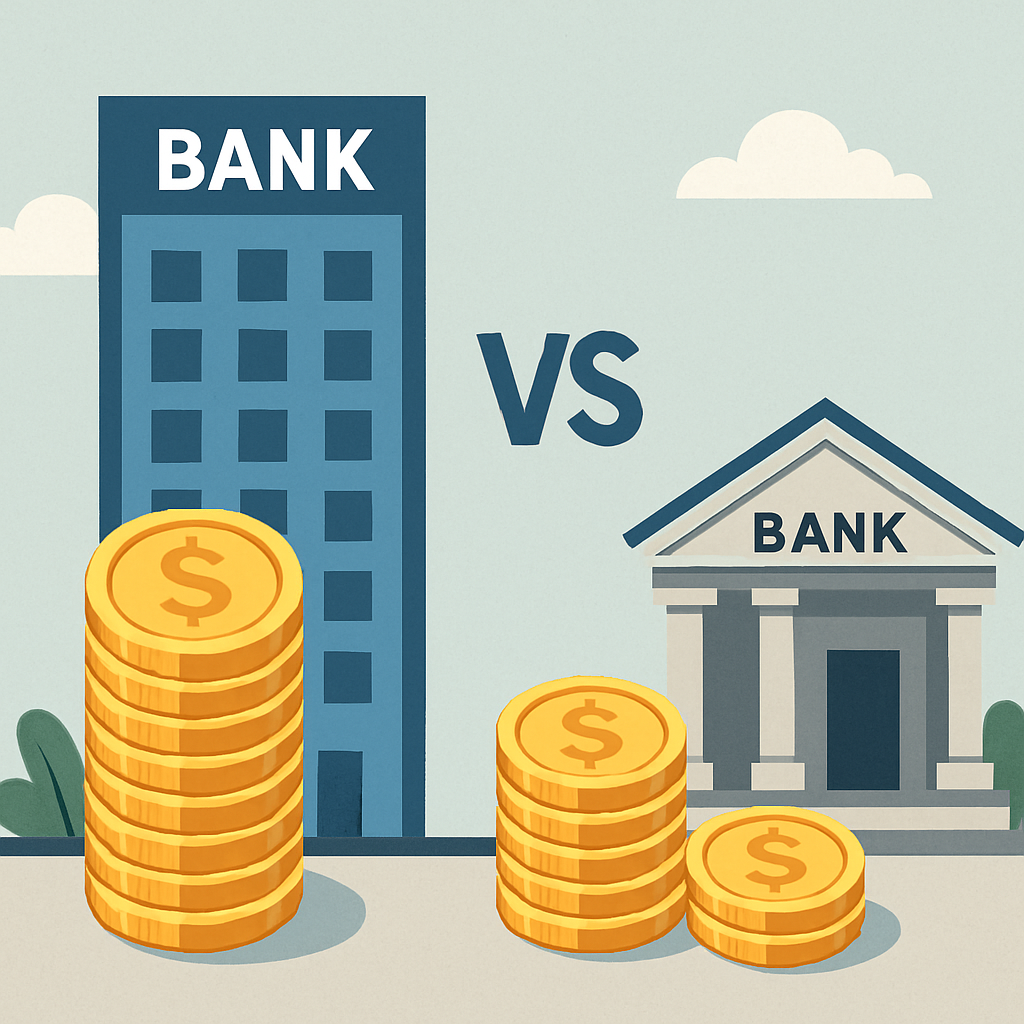
Ao pesquisar aplicações de renda fixa, a comparação entre CDBs de bancos grandes vs pequenos é uma das questões mais cruciais para o investidor. Esta é uma questão crucial, pois a escolha pode impactar tanto a segurança quanto a rentabilidade do seu investimento. Vamos explorar as características desses dois tipos de CDBs para que você possa tomar uma decisão informada e alinhada aos seus objetivos financeiros.
Comparativo: CDBs de Bancos Grandes vs Pequenos
Os Certificados de Depósito Bancário, conhecidos como CDBs, são títulos emitidos por bancos para captar recursos. Ao investir em um CDB, você está, na prática, emprestando seu dinheiro ao banco e, em troca, recebe o valor investido acrescido de juros após um determinado período.
Os CDBs podem oferecer taxas de juros prefixadas, pós-fixadas (ligadas ao CDI – Certificado de Depósito Interbancário) ou híbridas (parte prefixada e parte pós-fixada). A escolha do tipo de rentabilidade depende dos seus objetivos e do cenário econômico.
CDBs de Bancos Grandes
Os bancos grandes, como Bradesco, Itaú, Banco do Brasil e Santander, são instituições financeiramente robustas e bem estabelecidas. Investir em CDBs destes bancos geralmente oferece uma sensação de segurança adicional devido à sua solidez no mercado.
Vantagens
- Segurança: Por serem instituições de grande porte, apresentam menor risco de falência.
- Liquidez: Maior facilidade de resgate antes do vencimento, embora isso possa afetar sua rentabilidade.
Desvantagens
- Rentabilidade: Geralmente, oferecem taxas de retorno menores comparadas aos bancos pequenos.
CDBs de Bancos Pequenos
Bancos menores, ao contrário, utilizam CDBs como um meio importante de captar recursos, oferecendo taxas de juros mais atrativas para se destacar no mercado.
Vantagens
- Rentabilidade: Taxas de retorno superiores, muitas vezes acima de 100% do CDI.
Desvantagens
- Risco: Maior chance de instabilidade financeira e falência.
- Liquidez: Pode ser mais difícil resgatar o dinheiro antes do prazo.
Riscos e pontos de atenção
Embora ambos os tipos de CDBs sejam cobertos pelo Fundo Garantidor de Créditos (FGC) para valores de até R$ 250.000 por CPF por instituição, é importante avaliar o risco associado ao banco emissor. O cenário econômico e a saúde financeira do banco devem influenciar sua decisão.
Para quem esse investimento pode fazer sentido?
Se você é conservador e busca segurança, talvez os CDBs de bancos grandes sejam mais adequados. No entanto, se está disposto a aceitar um pouco mais de risco em troca de maior rentabilidade, os CDBs de bancos menores podem ser uma boa escolha.
Perguntas frequentes
- Os CDBs são seguros? Sim, dentro do limite de cobertura do FGC, CDBs são considerados seguros.
- Posso perder dinheiro investindo em CDBs? Somente se o valor ultrapassar a cobertura do FGC e o banco falir.
- Qual é a diferença entre um CDB e uma poupança? CDBs geralmente oferecem rentabilidade superior à poupança.
- Como sei qual CDB escolher? Avalie o prazo, a rentabilidade oferecida e a instituição emitente.
- Preciso declarar CDBs no imposto de renda? Sim, rendimentos de CDBs devem ser declarados.
Conclusão
Escolher entre CDBs de bancos grandes ou pequenos depende dos seus objetivos de investimento, do seu perfil de risco e das condições do mercado. Enquanto os bancos grandes oferecem segurança e liquidez, os bancos pequenos podem proporcionar melhores retornos.
É fundamental que o investidor analise cuidadosamente suas necessidades e o cenário econômico antes de tomar uma decisão. Lembre-se de nunca investir em algo que você não compreende completamente. A escolha certa pode equilibrar segurança e rentabilidade, ajudando você a alcançar seus objetivos financeiros com mais tranquilidade.
CDBs de Bancos Grandes vs. Pequenos: Vale a Pena o Risco pela Taxa Maior?
Os cinco maiores conglomerados bancários do Brasil costumam oferecer taxas mais baixas em seus CDBs de balcão (entre 90% e 100% do CDI) porque têm excesso de liquidez e milhões de correntistas cativos. Já os bancos médios e pequenos precisam atrair depósitos oferecendo entre 110% e 125% do CDI. Conheça as métricas de segurança para investir com tranquilidade:
A Blindagem do Limite de R$ 250 Mil
Para o investidor pessoa física, aplicar R$ 50 mil em um banco médio que pague 120% do CDI tem exatamente o mesmo risco jurídico de perda de capital do que aplicar no maior banco do país, desde que o valor total aplicado não ultrapasse o teto de R$ 250.000 do FGC (incluindo o principal somado aos rendimentos futuros projetados até o vencimento).
Para manter margem de segurança contra eventuais demoras burocráticas do FGC, aloque no máximo R$ 200.000 por instituição, garantindo que mesmo após três anos de rendimentos compostos o saldo total final fique rigorosamente abaixo da cobertura do Fundo Garantidor.
Como Consultar o Histórico de Lucros dos Bancos Médios no Banco Data
Antes de investir em um CDB de banco menor, acesse o portal gratuito BancoData.com.br. Verifique se a instituição apresenta histórico consistente de lucros líquidos nos últimos 3 a 5 anos, patrimônio líquido em expansão e ausência de apontamentos graves no Bacen. Bancos com lucros recorrentes e boa governança oferecem tranquilidade total para aplicações até o limite do FGC.
A Estratégia de Divisão de Capital Entre Vários Bancos Médios
Se você possui R$ 400.000 acumulados e deseja aproveitar as rentabilidades mais altas dos bancos médios (115% a 120% do CDI), nunca aplique tudo em uma única instituição. Divida o valor em duas aplicações de R$ 200.000 em dois bancos diferentes com notas de crédito sólidas. Dessa forma, mesmo com o acréscimo dos juros futuros, ambos os saldos permanecerão integralmente cobertos pelo teto de R$ 250.000 do FGC.
O Papel do Spread Bancário na Remuneração do Investidor
Os bancos médios pagam mais nos CDBs porque possuem estruturas de agências físicas muito mais enxutas e custos operacionais menores do que os bancões tradicionais. Enquanto um grande banco tem milhares de prédios e dezenas de milhares de funcionários para sustentar, o banco digital e médio opera em plataformas tecnológicas na nuvem, conseguindo repassar essa economia de custos diretamente na forma de rentabilidades superiores para o investidor pessoa física.
Leia Também no Papo Financeiro:
Artigos Relacionados
1 Comentário
[…] Bancos Digitais vs Bancos Tradicionais: Onde Investir em CDB? […]