Como montar um plano para quitar dívidas sem deixar de pagar aluguel, água e alimentação
Se você busca entender a fundo sobre plano para quitar dívidas, este guia prático reúne orientações testadas e cálculos reais para organizar sua vida financeira.
O maior temor de quem se encontra sobrecarregado por cobranças bancárias é o risco de faltar o básico dentro de casa: ver a conta de luz ser cortada, atrasar o aluguel sob ameaça de despejo ou precisar racionar compras no supermercado para pagar uma parcela de dívida. Em momentos de desespero, muitas pessoas dão prioridade ao credor que cobra de forma mais agressiva pelo telefone e acabam deixando de pagar o teto e a alimentação dos filhos.
A resposta categórica para esse dilema é: a sobrevivência e a dignidade da sua família têm prioridade absoluta sobre qualquer dívida bancária ou comercial. Nenhuma instituição financeira pode exigir que você passe fome ou perca sua moradia para pagar juros. O plano de quitação correto começa pela blindagem inviolável do orçamento doméstico.
O Princípio da Blindagem Financeira Doméstica
No Brasil, o ordenamento jurídico protege expressamente a dignidade da pessoa humana e o sustento familiar através do conceito de mínimo existencial, consolidado pelo Decreto nº 11.560/2023 no âmbito da Lei do Superendividamento. Esse princípio estabelece que os compromissos financeiros nunca podem absorver a parcela da renda necessária para suprir necessidades vitais.
Para colocar isso em prática, estruture seu orçamento em três círculos concêntricos de proteção:
1. Primeiro Círculo (Inviolável): Gastos de Sobrevivência
- Moradia: Aluguel residencial, taxa de condomínio essencial ou prestação do imóvel próprio;
- Serviços Essenciais de Utilidade Pública: Energia elétrica, água tratada, saneamento e botijão de gás;
- Alimentação Básica: Cesta básica e suprimentos alimentares essenciais (sem delivery ou itens de luxo);
- Saúde e Medicamentos: Remédios de uso contínuo e tratamentos indispensáveis.
2. Segundo Círculo: Despesas de Manutenção da Capacidade Produtiva
- Transporte para o trabalho (combustível essencial ou vale-transporte);
- Internet básica (caso seja ferramenta imprescindível de estudo ou trabalho autônomo);
- Gastos escolares básicos dos filhos.
3. Terceiro Círculo: Fundo de Repactuação e Negociação
Apenas o valor que sobrar após o atendimento pleno dos dois primeiros círculos pode ser destinado à renegociação de empréstimos, faturas de cartão de crédito e crediários atrasados.
O Método dos Envelopes Físicos para Gestão de Caixa
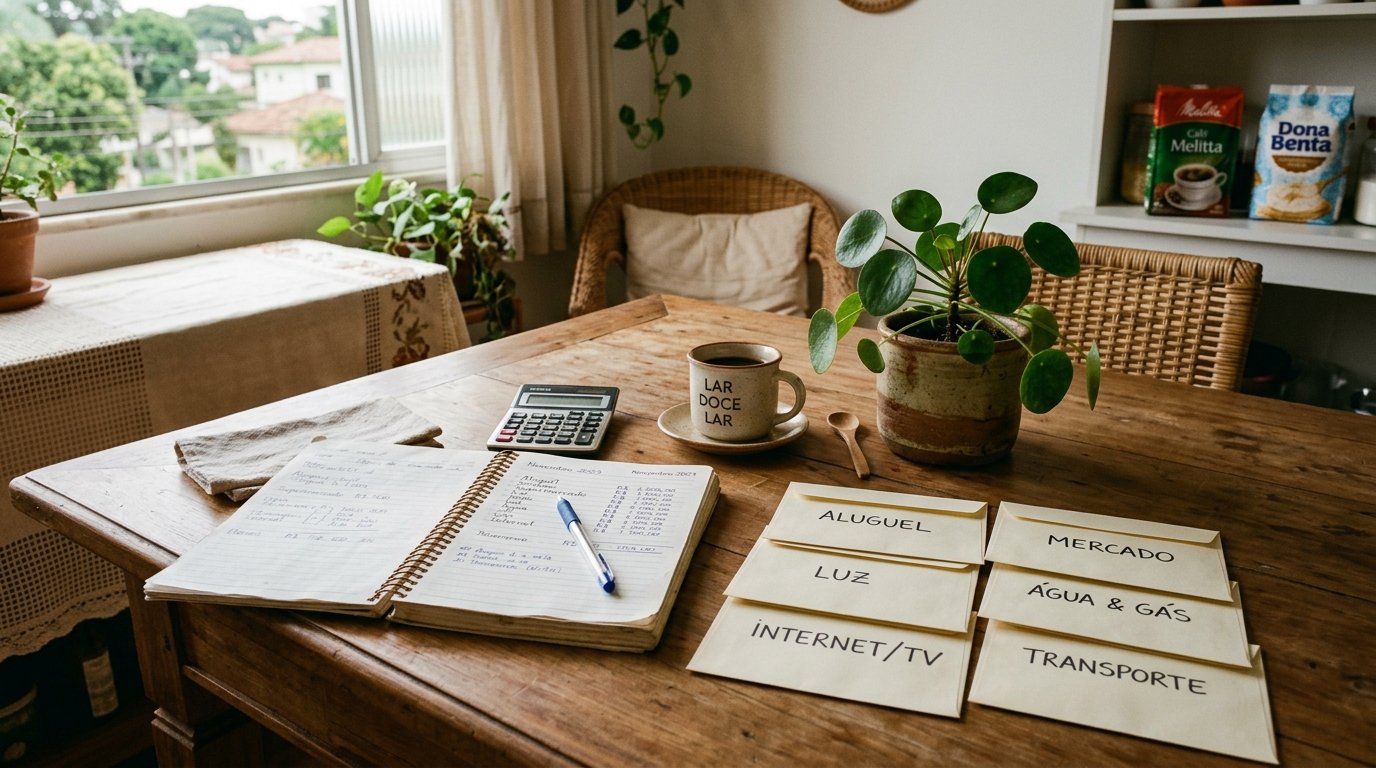
Quando a renda é baixa e as contas estão desorganizadas, o dinheiro que fica na conta bancária corre o risco de ser engolido por taxas ocultas, juros de cheque especial ou compras automáticas. Para quebrar esse ciclo durante o período de crise, adote o tradicional Método dos Envelopes:
- No dia do recebimento do salário, saque a quantia destinada estritamente aos gastos da primeira quinzena;
- Separe envelopes físicos identificados: Envelope Aluguel, Envelope Mercado, Envelope Luz e Água, Envelope Fundo de Dívidas;
- Coloque em cada envelope a quantia exata planejada. O dinheiro de um envelope jamais pode ser utilizado para pagar outro item sem uma revisão formal do orçamento;
- Pague imediatamente as contas de consumo assim que receber o valor, evitando a tentação de usar o dinheiro para outras finalidades.
Como agir quando a cobrança insistir em valores inviáveis
Se uma empresa de cobrança ligar exigindo um pagamento de R$ 300 quando sua sobra real é de R$ 100, siga este roteiro de comunicação:
“Eu compreendo o direito de cobrança da sua empresa e pretendo quitar a minha pendência. Contudo, minha renda atual é totalmente absorvida pelos gastos essenciais de alimentação e moradia da minha família. A minha capacidade de pagamento documentada hoje é de R$ 100 mensais. Caso o banco tenha interesse em formalizar um acordo dentro dessa realidade, estou à disposição para assinar. Caso contrário, terei de aguardar uma condição compatível ou acionar a mediação do Procon.”
Essa postura demonstra boa-fé, afasta a presunção de má vontade e documenta que a impossibilidade de pagamento decorre de insuficiência de renda real, e não de descaso.
Plano de Ação em 5 Passos para Retomar o Fôlego
| Passo | Ação Concreta | Objetivo Prático |
|---|---|---|
| 1 | Isolar a conta-salário | Evitar débitos automáticos que sequestram o sustento básico via portabilidade salarial. |
| 2 | Proteger as contas da casa | Pagar aluguel, energia e alimentação antes de qualquer negociação bancária. |
| 3 | Construir um colchão de R$ 300 a R$ 500 | Ter um valor mínimo guardado para imprevistos de saúde e evitar novos empréstimos. |
| 4 | Mapear as dívidas por valor e tipo | Saber exatamente o montante principal sem os juros abusivos acumulados. |
| 5 | Propor repactuação judicial ou extrajudicial | Recorrer à Defensoria Pública para aplicar a Lei do Superendividamento se necessário. |
Perguntas Frequentes sobre plano para quitar dívidas
Posso perder a posse do meu imóvel residencial por dívida de cartão ou empréstimo comum?
A Lei Federal nº 8.009/1990 estabelece a impenhorabilidade do bem de família. O imóvel próprio destinado à residência permanente da família não responde por dívidas civis, comerciais ou bancárias comuns de empréstimo e cartão. As únicas exceções legais incluem dívidas de IPTU, condomínio do próprio imóvel, fiança locatícia ou financiamento imobiliário do próprio bem.
O que fazer se eu não tiver nem sequer R$ 50 para propor de parcela?
Se o seu orçamento está operando no negativo mesmo cortando todas as despesas supérfluas, você está em situação de vulnerabilidade financeira severa. Nesse momento, você não deve contrair novos empréstimos nem aceitar nenhum acordo parcelado. O foco prioritário deve ser a busca de fontes de renda complementar ou assistência social, mantendo o sustento básico até que a estabilidade orçamentária seja retomada.
Fontes Oficiais
- Decreto Federal nº 11.560/2023: Regulamentação do valor do mínimo existencial para superendividados.
- Lei Federal nº 8.009/1990: Dispõe sobre a impenhorabilidade do bem de família.
- Defensoria Pública da União (DPU): Atendimento e orientação jurídica gratuita em matéria de superendividamento.
Matriz de Sobrevivência Financeira: Separando o Inegociável do Renegociável
Quando os rendimentos líquidos não cobrem todos os compromissos mensais, o devedor precisa aplicar a regra de blindagem de renda. O orçamento deve ser dividido em duas colunas inegociáveis antes de destinar qualquer centavo a credores bancários:
1. Gastos de Sobrevivência (Nível 1 de Proteção)
- Teto Habitacional: Aluguel ou condomínio estritamente em dia para resguardar a moradia da família.
- Segurança Alimentar: Lista básica de compras de supermercado focada em itens essenciais (arroz, feijão, ovos, legumes, leite), eliminando produtos industrializados caros e bebidas açucaradas.
- Saúde Básica: Medicamentos contínuos e tratamentos indispensáveis que não possam ser obtidos pelo SUS.
- Serviços de Utilidade Pública: Água, energia elétrica e gás de cozinha, consumidos com moderação.
2. Gastos Estratégicos de Continuidade de Renda (Nível 2)
- Transporte para o Trabalho: Passe de ônibus, recarga de bilhete ou combustível mínimo para deslocamento profissional.
- Comunicação Mínima: Plano pré-pago ou banda larga simples necessária para quem trabalha em home office ou utiliza aplicativos para trabalhar.
3. A Regra dos R$ 50 de Sobra Segura
Se após garantir os Níveis 1 e 2 sobrarem apenas R$ 80 no mês, sua proposta para os credores deve ser de no máximo R$ 50, mantendo R$ 30 guardados em uma conta de reserva separada. Essa pequena folga impede que qualquer imprevisto corriqueiro — como um botijão de gás que acabou antes da data prevista — faça você quebrar o acordo e perder todos os descontos pactuados.
Leia Também no Papo Financeiro:
Artigos Relacionados

0 Comentários