Tesouro Direto ou CDB: Descubra Agora Qual é o Verdadeiro Vilão das Taxas Administrativas!
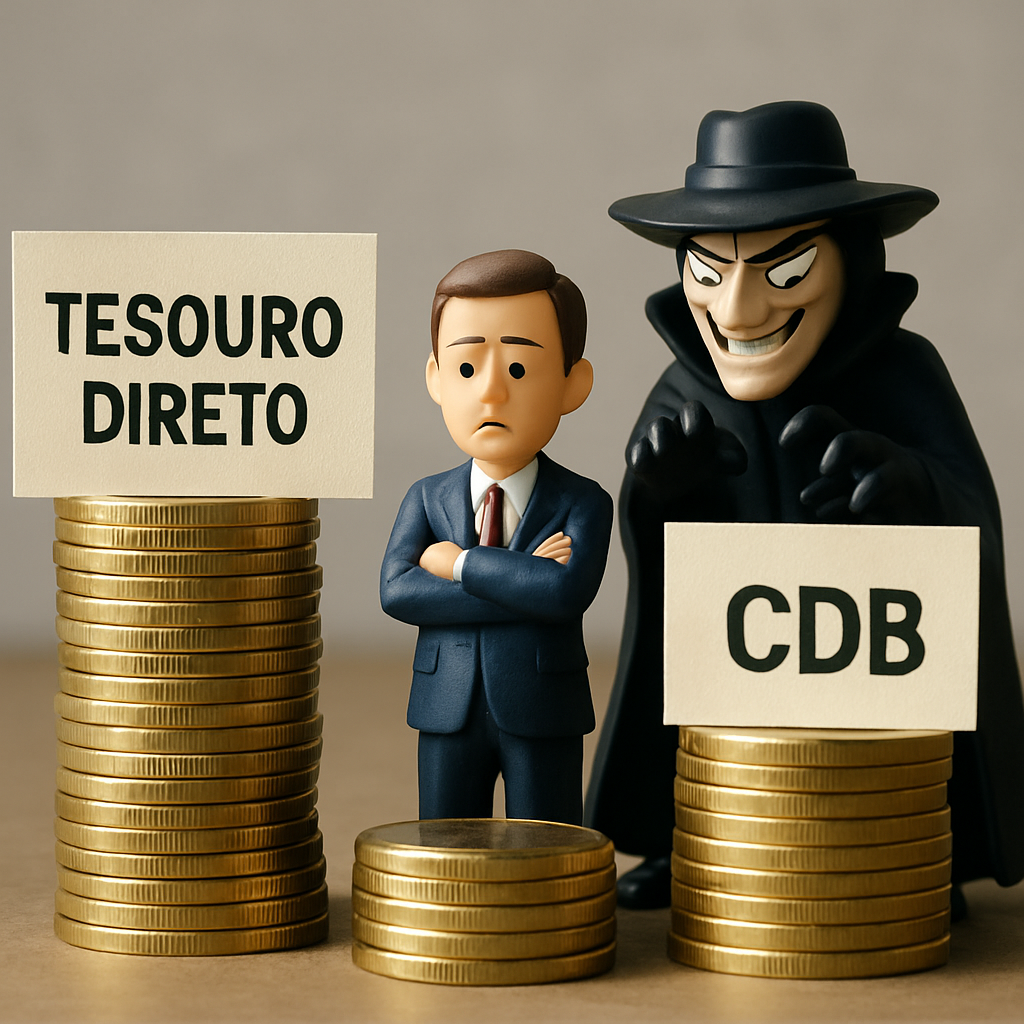
Tesouro Direto ou CDB: Descubra Agora Qual é o Verdadeiro Vilão das Taxas Administrativas!
Se você está começando a investir ou pretende diversificar suas aplicações, provavelmente já se deparou com o Tesouro Direto e o CDB. Ambos são populares entre investidores brasileiros, mas qual deles é mais vantajoso quando consideramos as taxas administrativas? Vamos explorar as características de cada um para ajudá-lo a tomar uma decisão mais informada.
O Que é Tesouro Direto?
O Tesouro Direto é um programa do governo federal que permite a compra de títulos públicos por pessoas físicas pela internet. Esses títulos, na prática, são uma forma de você emprestar dinheiro ao governo em troca de uma rentabilidade futura.
Como Funciona o Tesouro Direto?
No Tesouro Direto, você pode escolher entre diferentes tipos de títulos, como o Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado. Cada tipo tem suas próprias características de rentabilidade e prazo de vencimento. Por exemplo, o Tesouro Selic é pós-fixado e acompanha a taxa Selic, sendo uma opção mais segura para quem busca liquidez diária.
Vantagens e Desvantagens do Tesouro Direto
- Vantagens: Segurança do governo, opções variadas de rentabilidade, acessibilidade a partir de valores baixos.
- Desvantagens: Taxa de custódia de 0,20% ao ano, variação de preços dos títulos conforme o mercado, tributação regressiva.
O Que é CDB?
O CDB, ou Certificado de Depósito Bancário, é um título emitido por bancos para captar recursos. Ao investir em um CDB, você está emprestando seu dinheiro ao banco e, em troca, recebe uma rentabilidade que pode ser prefixada, pós-fixada ou atrelada à inflação.
Como Funciona o CDB?
Os CDBs são oferecidos por diversos bancos com diferentes condições de rentabilidade e prazo. Normalmente, quanto maior o prazo do investimento, maior a rentabilidade oferecida. Além disso, os CDBs contam com a proteção do Fundo Garantidor de Créditos (FGC) para investimentos de até R$ 250.000 por instituição financeira.
Vantagens e Desvantagens do CDB
- Vantagens: Flexibilidade de prazos e rentabilidades, isenção de taxas administrativas, proteção do FGC.
- Desvantagens: Pode ter liquidez reduzida dependendo do prazo, rentabilidade inferior em grandes bancos.
Comparando Tesouro Direto e CDB: Taxas Administrativas
Quando falamos sobre taxas, o Tesouro Direto apresenta uma taxa de custódia obrigatória de 0,20% ao ano sobre o valor investido, cobrada pela B3. Já para os CDBs, não há cobrança de taxas administrativas, o que pode ser uma vantagem, especialmente para investimentos de menor valor.
Exemplo Prático
Suponhamos que você invista R$ 10.000 em um Tesouro Selic com taxa de 13,25% ao ano e em um CDB com 100% do CDI (hoje em torno de 13,65% ao ano). Com a taxa de custódia, a rentabilidade líquida do Tesouro Direto será ligeiramente menor em comparação ao CDB, principalmente em valores menores.
Para Quem Esses Investimentos Podem Fazer Sentido?
O Tesouro Direto é ideal para investidores que buscam segurança e têm preferência por títulos com características específicas de rentabilidade, além de serem adequados para objetivos de médio a longo prazo. Já o CDB pode ser uma boa opção para quem busca flexibilidade em prazos e não quer pagar taxas administrativas, especialmente para valores menores.
Perguntas Frequentes
- Qual é mais seguro, Tesouro Direto ou CDB? Ambos são seguros, mas o Tesouro Direto tem a garantia do governo, enquanto o CDB é garantido pelo FGC até R$ 250.000.
- O que rende mais, Tesouro Direto ou CDB? Depende das condições de mercado e das taxas oferecidas por cada instituição. Geralmente, CDBs de bancos menores podem oferecer rendimentos maiores.
- Posso resgatar meu dinheiro a qualquer momento? No Tesouro Selic, sim. Para CDBs, depende das condições do título, sendo que alguns oferecem liquidez diária.
- Há incidência de imposto de renda? Sim, ambos são tributados conforme uma tabela regressiva de imposto de renda.
- Qual a vantagem do Tesouro IPCA+? Ele oferece proteção contra a inflação, garantindo um retorno real acima da inflação.
Conclusão
Escolher entre Tesouro Direto e CDB depende dos seus objetivos financeiros, tolerância ao risco e necessidade de liquidez. O Tesouro Direto pode ser ideal para quem busca segurança governamental e opções variadas de investimento. Por outro lado, o CDB pode ser mais atrativo para quem procura evitar taxas administrativas e está disposto a aceitar prazos mais longos em troca de rentabilidades atrativas.
Antes de tomar uma decisão, avalie seu perfil de investidor e considere outros fatores como prazo, rentabilidade e segurança. Ambos os investimentos têm suas particularidades e podem compor uma carteira diversificada e alinhada aos seus objetivos financeiros.
Comparativo de Taxas: O Que Você Realmente Paga no Tesouro Direto vs. CDB
Para não cair em armadilhas de custos invisíveis que drenam os rendimentos da sua aplicação, observe a planilha comparativa das despesas operacionais entre títulos públicos e bancários:
| Tipo de Custo / Taxa | Tesouro Direto | CDB de Bancos Comerciais |
|---|---|---|
| Taxa de Custódia da B3 | 0,20% ao ano sobre o excedente de R$ 10.000 no Tesouro Selic (isento até R$ 10 mil). | Zero (Totalmente isento) |
| Taxa de Administração da Corretora | Zero nas principais corretoras e bancos modernos. | Zero na emissão direta |
| Imposto de Renda (IR) | Tabela regressiva (22,5% a 15% sobre os lucros) | Tabela regressiva (22,5% a 15% sobre os lucros) |
| IOF nos primeiros 29 dias | Incide de 96% a zero regressivo | Incide de 96% a zero regressivo |
A taxa de custódia de 0,20% ao ano da B3 no Tesouro Direto é cobrada semestralmente (no primeiro dia útil de janeiro e de julho) diretamente do saldo em conta. Mesmo com essa pequena taxa operacional, o Tesouro Selic costuma superar amplamente a caderneta de poupança e CDBs de grandes bancos que pagam menos de 95% do CDI.
Diferença Entre Taxa de Administração e Taxa de Custódia
Não confunda a taxa de custódia cobrada pela B3 no Tesouro Direto (0,20% ao ano sobre valores superiores a R$ 10.000 no Tesouro Selic) com a taxa de administração de fundos de investimento (que varia de 0,5% a 2% ao ano nos grandes bancos). Ao aplicar diretamente em CDBs ou títulos públicos por uma corretora com taxa zero, você elimina completamente os intermediários que comem os seus rendimentos.
Leia Também no Papo Financeiro:
Artigos Relacionados


1 Comentário
[…] Custos e Taxas Administrativas do Tesouro Direto vs CDB […]